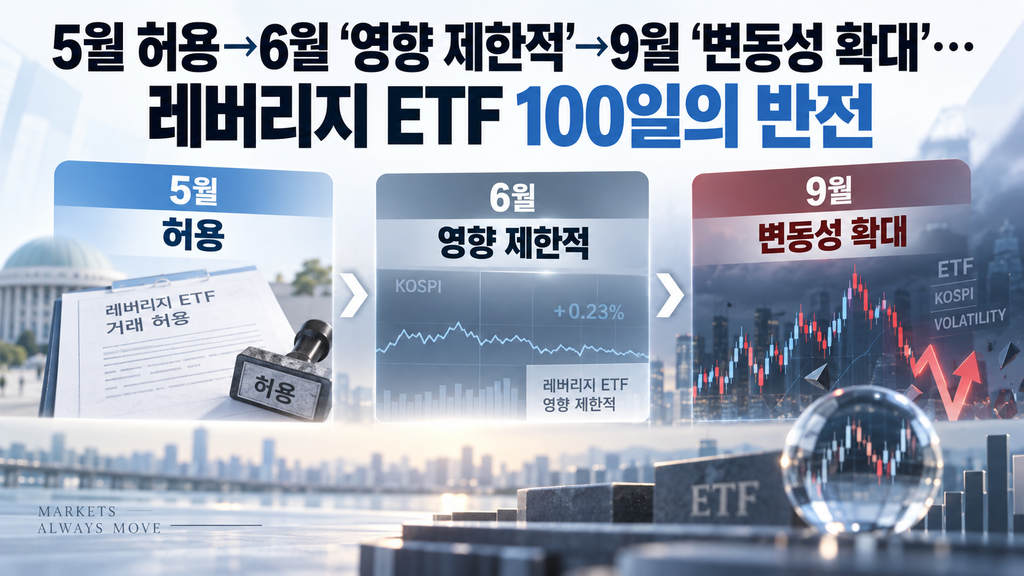
해외로 빠진 투자수요를 국내로 돌리겠다며 단일종목 ±2배 상품 허용
상장 50일 만에 4.4조→11.9조 급팽창…삼성전자·SK하이닉스 쏠림 속 한은 평가도 변화
삼성전자와 SK하이닉스를 기초자산으로 한 단일종목 레버리지 상품이 국내에 등장한 지 약 100일 만에 정책의 시선이 달라졌다. 처음에는 해외투자 수요를 국내로 돌리는 상품이었고, 6월에는 시장 영향이 제한적이라는 평가가 나왔지만, 9월 한국은행은 레버리지 ETF 급증이 주가 변동성을 확대하는 수급 요인으로 작용했다고 진단했다.
해외로 가던 돈을 국내로…5월의 출발
단일종목 레버리지·인버스 상품은 국내외 규제 차이를 줄이겠다는 취지로 도입됐다.
금융위원회는 지난 4월 관련 규제를 완화했고, 5월27일 삼성전자와 SK하이닉스를 기초자산으로 한 ETF 16개와 ETN 2개가 상장됐다. 투자자가 해외 시장에서만 가능했던 개별주식 ±2배 투자를 국내에서도 할 수 있게 해 자금유출 유인을 줄이겠다는 것이 핵심 명분이었다.
반응은 예상보다 빨랐다.
16개 단일종목 레버리지 상품의 규모는 상장 당시 4조4천억원에서 7월15일 11조9천억원으로 약 2.7배 커졌다. 같은 기간 거래대금도 10조4천억원에서 13조원으로 늘었다. 금융당국이 불과 두 달 만에 신규 상장을 잠정 중단하고 광고를 제한한 배경이다.
삼성·하이닉스 55.3%…레버리지보다 먼저 커진 쏠림
레버리지 상품만으로 최근 증시 변동성을 설명할 수는 없다.
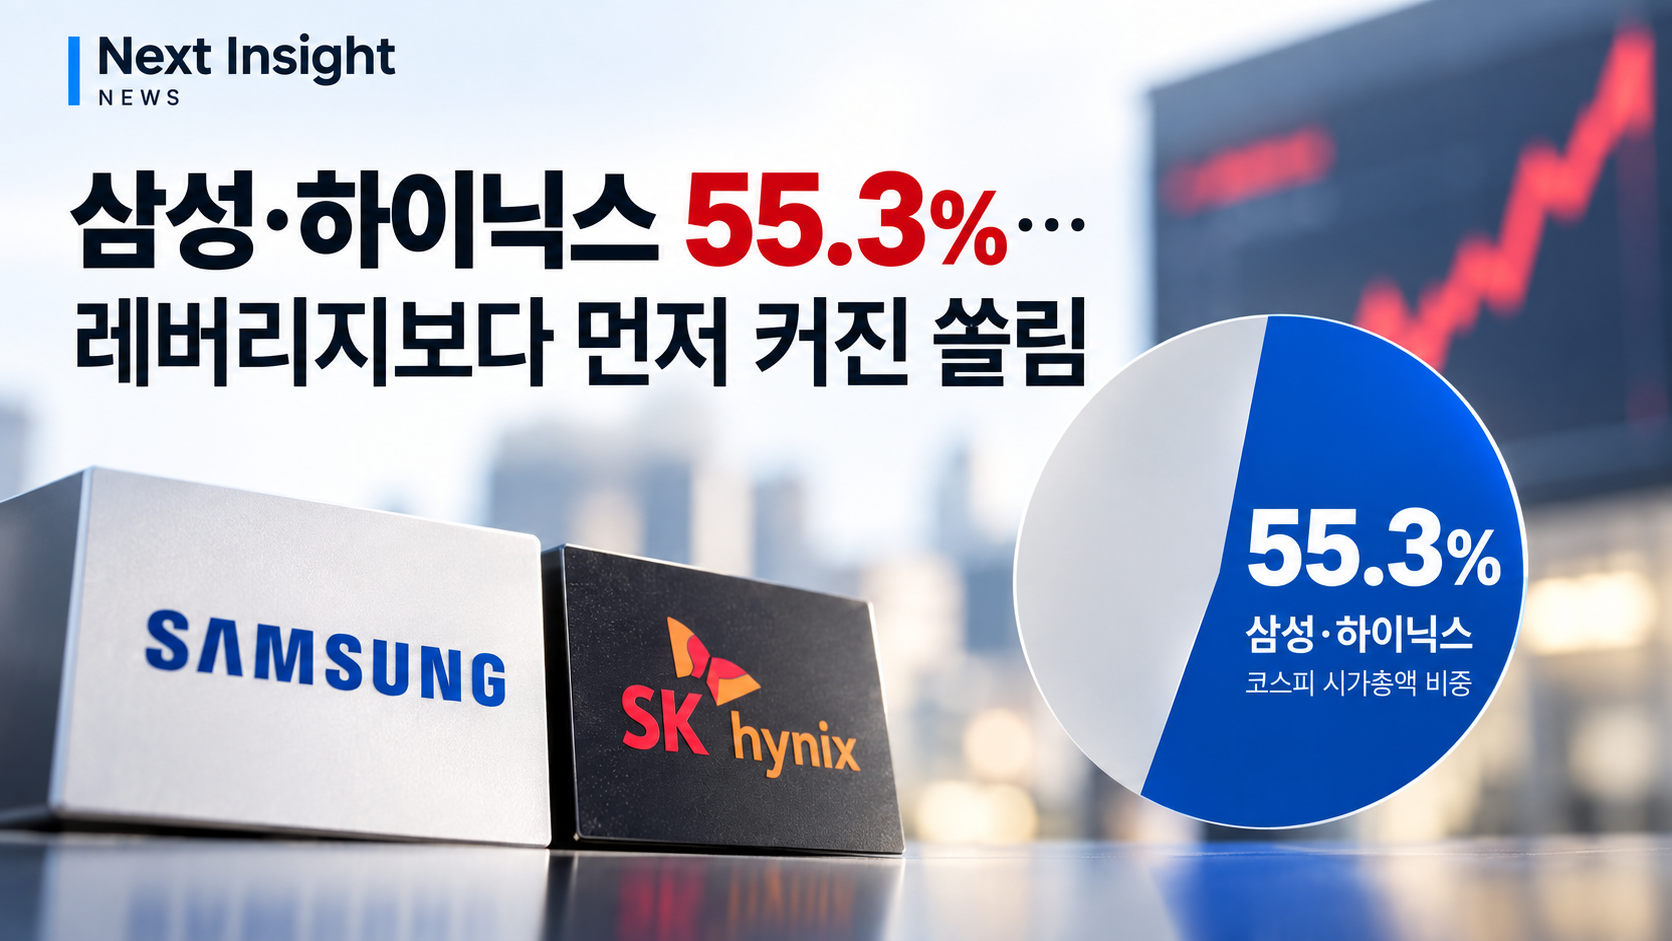
삼성전자와 SK하이닉스의 코스피 시가총액 합산 비중은 지난해 말 36.1%에서 6월24일 55.3%, 거래대금 비중은 27.9%에서 63.5%까지 높아졌다. 두 종목 자체가 사실상 지수의 절반 이상을 좌우하는 구조가 된 것이다.
자본시장연구원도 올해 상반기 코스피 일간수익률 변동성이 3.6%로 지난해 1.4%의 두 배를 넘었다고 분석했다. 반도체 업황, 금리·유가 변동, 투자자별 수급 충돌 등 여러 요인이 함께 작용했다는 판단이다.
따라서 “레버리지 ETF가 코스피 변동성을 만들었다”고 단정하는 것은 지나치다.
문제는 이미 쏠림이 커진 시장 위에 또 하나의 기계적인 주문 구조가 올라갔다는 점이다.
오르면 더 사고, 내리면 더 파는 ‘두 번째 주문’
2배 레버리지 상품은 기초자산의 하루 수익률 2배를 추종해야 한다.
주가가 오르면 목표 배율을 맞추기 위해 추가 매수가, 떨어지면 추가 매도가 필요할 수 있다. 자본시장연구원은 이런 리밸런싱 거래가 주가 움직임과 같은 방향으로 발생하기 때문에 기초종목의 변동성을 증폭시킬 가능성이 있다고 분석했다. 다만 단순 거래량이 아니라 순매수·순매도와 설정·환매 규모를 함께 봐야 한다고 선을 그었다.
실제 5월27일부터 6월 말까지 관련 레버리지·인버스 상품의 리밸런싱 수요는 SK하이닉스 약 2조1천억원, 삼성전자 약 3천억원으로 추산됐다. 평상시 거래대금에서 차지하는 비중은 평균 4% 안팎이었지만 주가 변동폭이 커진 날에는 10%를 웃돈 경우도 있었다.
투자자가 ETF 한 주를 샀지만, 그 뒤에서는 운용사와 시장조성자가 다시 현물과 선물을 사고파는 ‘두 번째 주문’이 만들어지는 구조다.
해외 레버리지까지 국내 현·선물로
한국은행이 10일 통화신용정책보고서에서 새롭게 강조한 부분은 해외시장이다.
국제금융시장에서 한국 주식을 대상으로 한 레버리지 투자가 늘면서 이를 헤지하기 위한 국내 현물·선물 거래까지 함께 증가했다는 것이다.
이미 6월 영국에는 국내 우량주를 기초로 한 3배 레버리지 ETN이 상장됐고 미국에서도 관련 레버리지 ETF 신고가 이어졌다. 금융위도 해외상품과 국내상품이 동시에 존재하는 구조를 모니터링해왔다.
결국 해외에서 이뤄진 ‘삼성전자 2배’ 또는 ‘SK하이닉스 2배’ 투자가 금융회사의 헤지 과정을 거쳐 다시 서울의 현·선물 주문으로 돌아올 수 있는 연결고리가 생긴 것이다.
7월 규제 급선회…9월 한은 평가 변화
정책 대응도 빨라졌다.
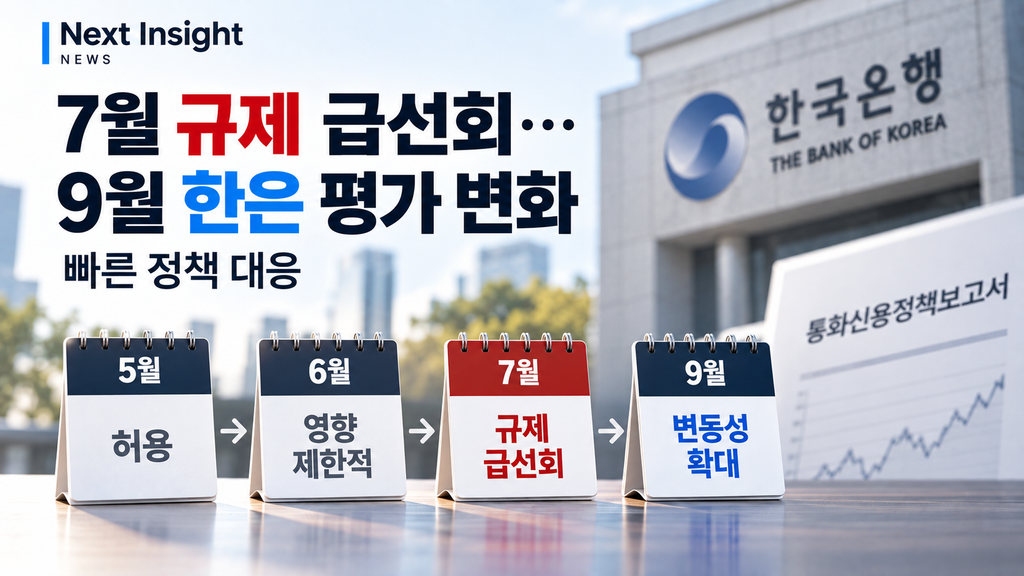
금융당국은 7월16일 신규 상품 상장과 마케팅을 제한했고, 기본예탁금을 현금 3천만원으로 높이는 조치를 7월31일부터 조기 시행했다. 괴리율 관리와 투자자 보호장치도 연이어 강화됐다.
그리고 9월10일 한국은행은 한 단계 더 나아가 레버리지 ETF 투자의 급증이 수급 측면에서 실제 주가 변동성을 확대하는 요인으로 작용했다고 평가했다.
상품 허용에서 규제 강화, 다시 중앙은행의 변동성 경고까지 약 100일이다.
Next Insight 분석 | 문제는 ‘2배 수익’보다 시장에 생긴 두 번째 주문

레버리지 ETF는 투자자에게는 단순해 보인다.
주가가 1% 오르면 2% 수익을 노리는 상품이다.
그러나 시장에서는 그것으로 끝나지 않는다. 투자자의 주문을 맞추기 위해 운용사와 금융회사가 다시 현물과 선물을 사고팔고, 해외상품까지 가세하면 그 거래는 국경을 넘어 국내 시장으로 돌아온다.
따라서 레버리지 상품의 시장 영향은 ETF 거래대금이 얼마냐보다 그 주문 뒤에서 실제 기초자산에 얼마의 추가 주문이 만들어졌느냐에서 봐야 한다.
레버리지 ETF가 최근 한국 증시 변동성의 단일 원인이라는 증거는 아직 부족하다. 반도체 실적과 금리, 글로벌 메모리주 변동성, 외국인·기관과 개인의 수급 충돌이 함께 작용했다.
그러나 삼성전자와 SK하이닉스 두 종목이 코스피 시가총액의 절반을 넘는 시장에서 이미 크게 움직이는 두 주식에 다시 2배의 기계적 매매가 얹히는 구조는 이전과 다른 위험을 만든다.
100일 만에 달라진 정책의 시선은 그래서 의미가 있다.
문제는 투자자가 2배를 버느냐가 아니라, 그 2배를 만들기 위해 시장에 몇 번째 주문까지 발생하느냐다.
#레버리지ETF #삼성전자 #SK하이닉스 #한국은행 #코스피 #ETF #단일종목ETF #주가변동성 #금융시장 #NextInsightNews
Next Insight 분석을 정리해 보내드립니다.

