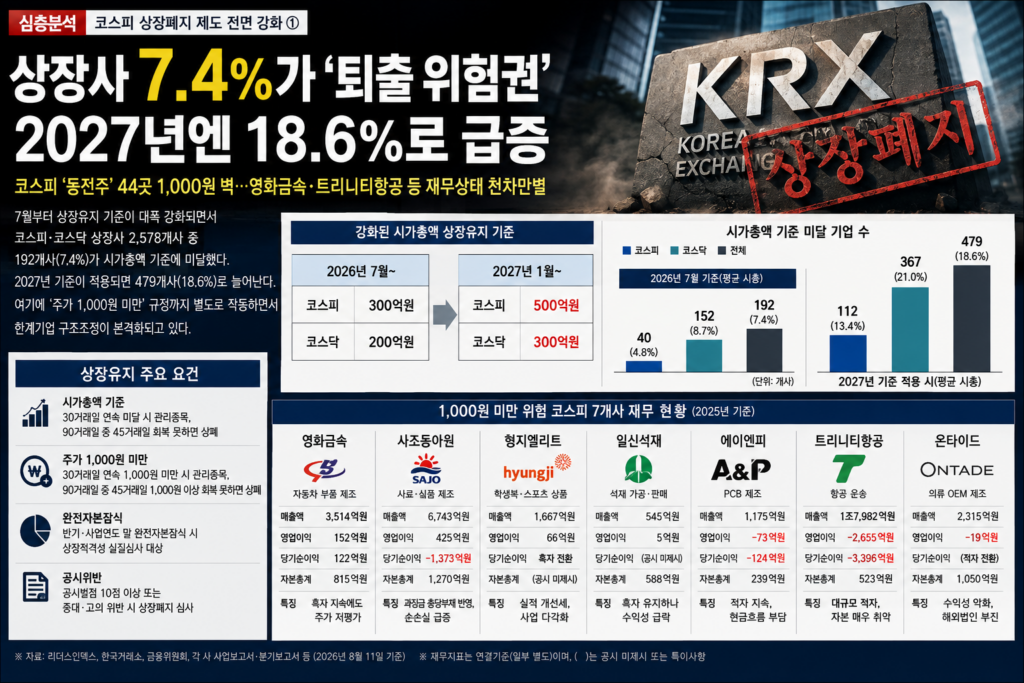
[심층분석]7월 평균 시총 미달 192곳…코스피 40곳·코스닥 152곳
코스피 ‘1,000원 미만’ 위험 종목도 속출…영화금속·사조동아원·트리니티항공 등 재무상태는 천차만별
2027년 시총 기준 더 높아져…코스피 500억·코스닥 300억원 시대, 한계기업 구조조정 본격화
국내 증시에서 이른바 ‘좀비기업 퇴출’의 시간이 본격적으로 시작됐다.
금융당국이 2026년 7월부터 상장유지 기준을 대폭 강화한 가운데, 국내 코스피·코스닥 상장기업 2,578개사 가운데 무려 192개사, 7.4%가 7월 평균 시가총액 기준으로 새 상장유지 기준에 미달한 것으로 조사됐다.
다만 여기서 반드시 구분해야 할 부분이 있다.
‘7.4%가 상장폐지된다’는 의미는 아니다.
기업분석연구소 리더스인덱스가 코스피 833개사와 코스닥 1,745개사를 조사한 결과, 7월 평균 시가총액이 새 기준에 미달한 기업이 192개였다는 의미다. 이 가운데 코스피는 40개사, 전체 코스피 상장사의 4.8%였으며 코스닥은 152개사, 8.7%였다.
■ 코스피 시총 300억원·코스닥 200억원…상폐 기준 확 달라졌다
금융위원회와 한국거래소가 시행한 새 상장폐지 제도의 핵심은 크게 네 가지다.
첫째는 시가총액, 둘째는 주가 1,000원 미만 동전주, 셋째는 완전자본잠식, 넷째는 공시위반이다.
2026년 7월 1일부터 시가총액 상장유지 기준은
- 코스피 300억원
- 코스닥 200억원
으로 높아졌다.
여기서 끝이 아니다.
2027년 1월 1일부터 다시
- 코스피 500억원
- 코스닥 300억원
으로 높아진다.
주가도 새로운 퇴출 기준이 됐다.
보통주 종가가 30거래일 연속 1,000원 미만이면 관리종목으로 지정되고, 관리종목 지정 후 90거래일 동안 45거래일 연속 1,000원 이상을 유지하지 못하면 상장폐지 요건을 충족하게 된다.
시가총액 역시 30거래일 연속 기준을 밑돌 경우 관리종목으로 지정되고 이후 90거래일 동안 45거래일 연속 기준 이상을 회복해야 한다.
따라서 단순히 하루 주가가 990원이 됐거나 어느 날 시가총액이 300억원을 밑돌았다고 곧바로 상장폐지되는 구조는 아니다.
그러나 장기간 시장에서 기업가치를 인정받지 못한 회사에는 분명 과거보다 훨씬 강력한 퇴출 압력이 가해지게 됐다.
■ 7.4%보다 무서운 숫자…2027년 기준 적용하면 18.6%
문제는 내년이다.
2027년 적용 예정인 코스피 500억원·코스닥 300억원 기준을 2026년 7월 평균 시가총액에 그대로 적용할 경우 전체 2,578개사 중 479개사, 18.6%가 기준에 미달한다.
코스피에서는 무려 112개사, 13.4%, 코스닥에서는 367개사, 21.0%다.
최근 30거래일 연속 시가총액을 기준으로 좁혀도 코스피 91곳, 코스닥 277곳 등 총 368곳이 기준선 아래에 있었다.
현재의 7.4%보다 2027년 이후가 훨씬 큰 구조조정의 분기점이 될 가능성이 높다.
■ ‘동전주’는 별도 문제…코스피 44곳이 7월 평균 1,000원 아래
시가총액뿐만 아니다.
7월 평균 종가가 1,000원 미만인 상장기업은 모두 200곳으로 전체의 7.8%였다.
코스피가 44곳, 코스닥은 156곳이다.
최근 30거래일로 범위를 좁히면 코스피 20곳, 코스닥 83곳 등 총 103개사가 1,000원 미만이었다.
특히 8월 7일 기준으로 ‘주가 1,000원 미만’에 따른 관리종목 지정 우려가 계속 남아 있다고 보도된 코스피 기업은 다음 7곳이다.
영화금속, 사조동아원, 형지엘리트, 일신석재, 에이엔피, 트리니티항공, 온타이드.
이는 앞서 언급한 ‘시가총액 300억원 미달 코스피 40개사’와는 다른 기준이다. 해당 7곳은 현재 시장에서 직접적으로 확인되는 ‘동전주 규정’ 위험군이라는 점에서 따로 살펴볼 필요가 있다.
■ 재무제표 뜯어보니…“1,000원 미만이라고 모두 부실기업은 아니다”
7개사의 재무제표를 비교하면 상당히 흥미로운 결과가 나타난다.
① 영화금속 ― 이익 내는데도 ‘동전주’
영화금속의 2025년 매출은 약 3,514억원, 영업이익은 152억원, 당기순이익은 약 122억원이다.
자본총계도 약 815억원이다.
심지어 2026년 2분기에도 매출 약 922억원, 영업이익 약 42억원을 기록했다. 전년 동기보다 영업이익은 감소했지만 적자기업은 아니다.
즉 영화금속 사례는 이번 제도의 특징을 가장 잘 보여준다.
기업이 흑자를 내고 자본잠식 상태가 아니더라도 시장에서 주가가 장기간 1,000원 미만으로 평가되면 퇴출 위험에 노출될 수 있다는 것이다.
② 사조동아원 ― 영업이익 425억원인데 순손실 1,373억원
사조동아원은 상황이 훨씬 복잡하다.
2025년 매출은 약 6,743억원, 영업이익은 약 425억원으로 본업 자체는 흑자를 기록했다.
그러나 당기순손실이 무려 1,373억원으로 급증했다.
2025년 말 자산총계는 약 4,637억원, 부채총계는 약 3,368억원, 자본총계는 약 1,270억원이다.
큰 순손실의 배경에는 밀가루 가격 담합 관련 과징금 리스크가 자리한다.
공정거래위원회는 사조동아원에 약 1,831억원의 과징금을 부과했고, 회사는 관련 충당부채를 상당 부분 선반영했다. 이에 따라 부채가 급증하고 자본이 감소하면서 재무 부담이 커졌다.
따라서 사조동아원은 단순한 ‘저가주’라고 보기보다는 영업활동은 흑자지만 거액의 일회성 재무충격과 유동성 부담이 겹친 사례로 볼 수 있다.
③ 형지엘리트 ― 오히려 실적 개선세
형지엘리트는 부실기업이라는 표현과는 거리가 있다.
2025년 6월 결산 기준 매출은 약 1,667억원, 영업이익은 약 66억원 수준이었다.
최근 실적도 개선되고 있다.
2026년 1분기에는 전년 동기 대비 연결 매출이 18.6% 증가했고 영업이익은 큰 폭으로 늘었으며 당기순이익도 흑자로 전환했다.
학생복뿐 아니라 프로야구·프로축구 상품화 사업 등이 성장하면서 사업구조도 확대되고 있다.
형지엘리트 역시 주가 1,000원이라는 숫자와 기업의 실제 영업실적은 반드시 별도로 평가해야 한다는 대표적 사례다.
④ 일신석재 ― 흑자는 유지했지만 수익성 급락
일신석재는 2025년 매출이 약 545억원으로 전년보다 크게 줄었다.
영업이익은 약 5억원으로 2024년 약 38억원에서 86% 이상 감소했다.
자본총계는 약 588억원으로 완전자본잠식과는 거리가 있지만 본업 수익성이 빠르게 약화됐다는 점은 부담이다.
따라서 일신석재는 ‘재무 파탄형’이라기보다는 실적 둔화와 시장가치 하락이 동시에 나타나는 유형에 가깝다.
⑤ 에이엔피 ― 적자와 저가주가 동시에 겹친 위험군
PCB 업체 에이엔피는 앞선 기업들과 성격이 다르다.
2025년 연결 매출은 약 1,175억원으로 3.5% 증가했지만 영업손실은 약 73억원, 당기순손실은 약 124억원을 기록했다.
자산총계 약 1,011억원에 부채가 약 772억원, 자본총계는 약 239억원이다.
영업활동 현금흐름 역시 2025년 약 119억원의 마이너스를 기록했다.
2026년 1분기에는 적자 폭이 다소 줄었지만 영업손실 자체는 계속되고 있다.
따라서 에이엔피는 저가주 위험과 영업적자·현금흐름 부담이 동시에 나타나는 기업으로 좀 더 주의 깊게 살펴볼 필요가 있다.
⑥ 트리니티항공 ― 7곳 가운데 재무 부담 가장 주목
옛 티웨이항공인 트리니티항공은 재무제표상 가장 눈에 띄는 기업 중 하나다.
2025년 매출은 1조7,982억원으로 사상 최대 규모를 기록했지만 영업손실이 2,655억원, 당기순손실은 약 3,396억원에 달했다.
2025년 말 기준 자산은 약 1조8,725억원, 부채 약 1조8,203억원에 비해 자본총계는 불과 523억원 수준이었다.
대형기 도입, 고환율·고유가, 임차료·정비비 증가 등의 비용 부담이 실적에 영향을 줬다.
다만 2026년 1분기에는 매출이 전년 동기 대비 37.1% 증가했고 영업이익도 흑자로 전환되는 등 개선 조짐도 나타났다.
따라서 트리니티항공의 향후 핵심은 영업 흑자 전환을 지속해 훼손된 자본을 얼마나 빨리 복원하느냐에 달려 있다고 볼 수 있다.
⑦ 온타이드 ― 자본은 충분하지만 본업 적자 지속
의류 OEM 업체 온타이드의 2025년 매출은 약 2,315억원으로 전년보다 12.9% 감소했고 영업손실 약 19억원을 기록했다.
2025년 말 자본총계는 약 1,050억원, 부채총계는 약 590억원으로 자본잠식 기업과는 상당한 차이가 있다.
그러나 2026년 1분기에도 매출이 전년 동기 대비 8.1% 줄고 영업이익과 당기순이익이 적자로 전환됐다.
인도네시아와 멕시코 생산법인의 수익성 저하와 미국 법인의 판매 부진 등이 영향을 미친 것으로 분석됐다.
결국 온타이드는 재무상태표 자체보다 지속되는 사업 수익성 악화가 문제인 유형이다.
■ 7개사 한눈에 보면
| 기업 | 최근 재무 특징 | 위험 성격 |
|---|---|---|
| 영화금속 | 2025 영업익 152억·순익 122억 | 주가 기준형 |
| 사조동아원 | 영업익 425억·순손실 1,373억 | 과징금·유동성 위험형 |
| 형지엘리트 | 영업흑자·최근 실적 개선 | 주가 기준형 |
| 일신석재 | 흑자 유지하나 영업익 급감 | 수익성 둔화형 |
| 에이엔피 | 영업손실 73억·순손실 124억 | 실적·주가 복합 위험형 |
| 트리니티항공 | 영업손실 2,655억·자본 523억 | 재무구조 집중관찰형 |
| 온타이드 | 영업적자 지속·자본 1,050억 | 수익성 악화형 |
이 표가 의미하는 것은 분명하다.
‘동전주=부실기업’이라는 공식은 성립하지 않는다.
반대로 상장폐지 규정은 이제 단순히 회계상 자본잠식 여부만 보는 것도 아니다.
기업이 이익을 내더라도 주식시장에서 장기간 기업가치를 인정받지 못하면 상장지위를 잃을 수 있는 구조로 바뀌고 있다.
■ 반기 ‘완전자본잠식’도 퇴출심사…8월 중순 또 한번 고비
또 하나 주목해야 할 시점은 8월 중순 이후다.
기존에는 사업연도 말 완전자본잠식이 주요 퇴출 기준이었지만, 올해부터는 반기 기준 완전자본잠식도 상장적격성 실질심사 사유에 포함된다.
2025년 말 기준 완전자본잠식 기업은 전체 조사 대상 중 12곳으로 코스피 3곳, 코스닥 9곳이었다.
완전자본잠식은 아니지만 자본잠식률이 50% 이상인 기업도 코스피 9곳, 코스닥 29곳 등 모두 38곳이었다.
따라서 2026년 반기보고서가 본격 제출되면 새로운 위험기업이 추가될 가능성도 있다.
■ 공시위반도 상장폐지로…‘벌점 10점’ 시대
공시 문제도 크게 강화됐다.
기존에는 최근 1년간 누적 공시벌점 15점이 실질심사 기준이었으나 이제 10점으로 낮아졌다.
특히 중대하고 고의적인 공시위반은 단 한 번이라도 상장폐지 심사 대상이 될 수 있다.
즉 앞으로 상장기업은
재무제표 → 주가 → 시가총액 → 공시 신뢰성
이라는 네 개의 문턱을 모두 넘어야 한다.
■ ‘주가 1,000원’이라는 기준은 과연 기업가치를 정확하게 평가하는가
이번 제도에는 논쟁거리도 있다.
영화금속이나 형지엘리트처럼 정상적으로 영업이익을 내고 상당한 자기자본을 보유한 기업조차 주가가 장기간 1,000원 아래라는 이유만으로 관리종목과 상장폐지 위험에 들어갈 수 있기 때문이다.
주식 수가 많으면 같은 기업가치를 가진 회사라도 주당 가격은 낮아질 수 있다.
따라서 단순 주가만으로 기업의 부실 여부를 평가하기보다는 시가총액·수익성·현금흐름·자본구조를 함께 평가해야 한다는 지적이 나올 수밖에 없다.
금융당국도 주식병합이나 감자만 반복해 형식적으로 1,000원 기준을 피하는 행위를 막기 위한 별도 우회방지 규정을 마련했다.
■ 금융당국의 목표는 ‘상폐 숫자 늘리기’가 아니다
정부가 이번 정책을 추진한 근본적인 이유는 장기간 시장에 남아 있는 부실기업이 투자자 자금을 묶고 신규 혁신기업으로 흘러갈 자본을 막는 이른바 ‘좀비기업 문제’를 해결하기 위해서다.
금융위원회는 이를 ‘다산다사(多産多死)’ 시장구조로 표현하고 있다.
실제로 코스닥 상장폐지 결정은 2023년 8건에서 2024년 20건, 2025년에는 38건으로 늘었다.
금융당국은 강화된 기준을 적용할 경우 코스닥의 연간 상장폐지 대상이 과거 약 50개 수준에서 약 150개 안팎, 시뮬레이션 범위 100~220개까지 늘어날 수 있다고 전망한 바 있다.
■ 결론 ― “7.4% 상폐”가 아니라 한국 증시의 생존 기준 자체가 바뀌었다
이번 사태를 단순히 ‘상장기업 7.4%가 상장폐지 위기’라고 표현하는 것은 정확하지 않다.
정확한 의미는 7월 평균 시가총액 기준으로 전체 상장기업의 7.4%가 강화된 시가총액 상장유지 기준보다 낮았다는 것이다.
코스피만 놓고 보면 40개사, 4.8%다.
그러나 더 중요한 숫자는 그 다음이다.
2027년 기준을 현재 시장에 적용할 경우 코스피 상장사 112곳, 13.4%가 시가총액 기준에 걸린다.
여기에 동전주, 완전자본잠식, 공시위반 규정까지 동시에 작동한다.
결국 한국 증시는 이제 “회사가 망하지 않으면 상장을 유지하는 시장”에서 “시장에서 일정 수준 이상의 기업가치를 지속적으로 입증해야 상장을 유지하는 시장”으로 이동하고 있다.
그리고 영화금속·형지엘리트처럼 실적이 있는 저가주와 에이엔피·트리니티항공처럼 재무 부담까지 동반된 기업을 같은 잣대로 ‘부실주’라고 부르는 것도 경계해야 한다.
상장폐지 시대의 진짜 핵심은 주가 1,000원이라는 숫자가 아니다.
그 기업이 지속적으로 이익과 현금을 창출하고 있는가, 훼손된 자본을 회복할 능력이 있는가, 그리고 시장이 그 기업에 계속 상장기업으로서의 가치를 부여하고 있는가가 앞으로의 생존을 가르게 될 것이다.
코스피 #코스닥 #상장폐지 #상폐 #상장폐지위기 #관리종목 #동전주 #시가총액 #상장유지기준 #자본잠식 #완전자본잠식 #재무제표 #기업실적 #부실기업 #한계기업 #금융위원회 #한국거래소 #주식시장 #국내증시 #증권시장 #주식투자 #투자주의 #기업분석 #경제뉴스 #증시뉴스 #주식뉴스 #영화금속 #사조동아원 #형지엘리트 #일신석재 #에이엔피 #트리니티항공 #온타이드
NextInsightNews 김귤연 기자
nextinsight.news@gmail.com
Next Insight 분석을 정리해 보내드립니다.

