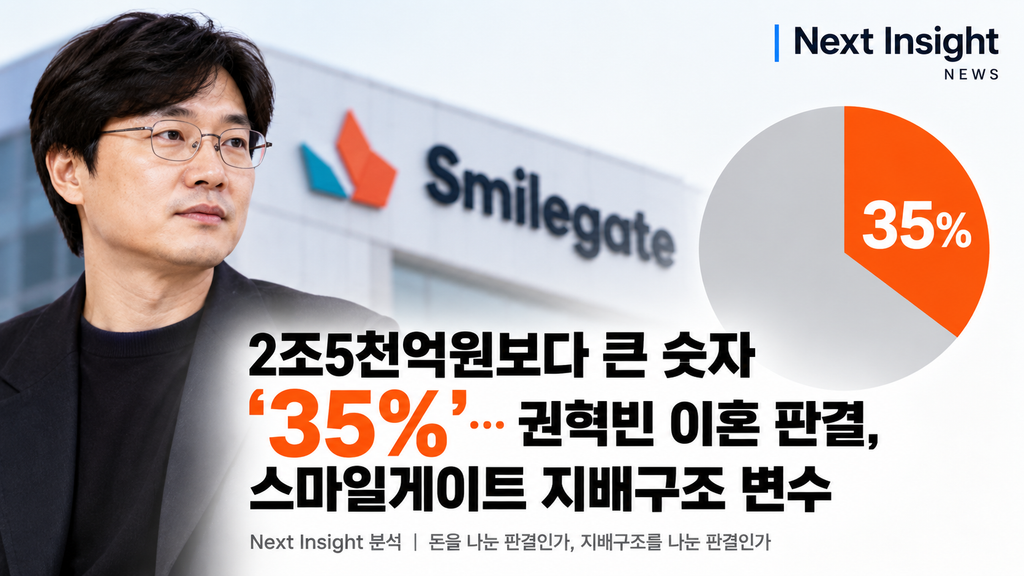
법원, 이혼 인정·스마일게이트 주식 35% 재산분할…100% 단독 지배체제 변화 가능성
비상장주식 현물분할 새 기준과 맞물린 1심…확정 땐 ‘65 대 35’ 주주구조
스마일게이트 창업자 권혁빈 최고비전제시책임자(CVO)의 이혼소송에서 법원이 약 2조5천억원 규모로 평가되는 스마일게이트 주식 35%를 배우자에게 재산분할하도록 판단했다. 천문학적인 금액도 기록적이지만 이번 판결의 더 큰 의미는 돈을 지급하는 데 그치지 않고, 확정될 경우 권 CVO의 100% 단독 지배구조 자체를 바꿀 수 있다는 데 있다.
50% 요구에 법원은 35%…4년 만의 1심
서울가정법원 가사합의3부는 9일 권 CVO의 배우자 이모씨가 2022년 제기한 이혼소송에서 이혼을 인정하고 스마일게이트 주식 35%를 재산분할하도록 판단한 것으로 전해졌다.
이씨는 소송 과정에서 권 CVO가 보유한 스마일게이트 지분의 절반을 요구했다. 법원이 재산감정을 진행하면서 권 CVO의 재산가치는 평가방법에 따라 최대 8조160억원까지 거론됐다.
두 사람은 2001년 결혼했고 스마일게이트는 이듬해 설립됐다. 이씨 측은 설립 당시 지분 30%를 보유했고 초기 대표이사와 등기이사를 맡았다는 점을 재산 형성 기여의 근거로 제시해왔다. 권 CVO 측은 자본금을 직접 출자하거나 실질적인 경영에 참여한 공동창업자가 아니라는 입장으로 맞섰다.
법원이 청구된 50% 전부가 아닌 35%를 인정했다는 사실은 이 초기 지분과 혼인기간 동안의 기여도를 재판부가 어떻게 평가했는지가 앞으로 공개될 판결 이유에서 중요한 대목이 될 것으로 보인다.
현금 2조5천억원 아닌 ‘주식 35%’의 차이
재산분할 방법은 기업의 지배구조에 전혀 다른 결과를 만든다.
권 CVO가 스마일게이트 주식을 그대로 보유하면서 배우자에게 2조5천억원을 현금으로 지급한다면 회사의 주주구조는 변하지 않는다. 반면 판결대로 주식 자체 35%가 이전되고 판결이 확정된다면 현재 100%인 권 CVO의 지분은 65%로 낮아지고 배우자가 35% 주주가 된다.
이 차이는 단순한 계산 문제가 아니다.
권 CVO가 보유해온 스마일게이트 지분은 사실상 그룹 지배구조의 정점이다. 과거 공시에서도 스마일게이트홀딩스의 최대주주는 권 CVO로 지분율 100%가 확인됐다.
따라서 이번 판결이 그대로 확정된다면 ‘2조5천억원을 잃는 것’과 ‘100% 주주에서 65% 주주가 되는 것’은 기업 측면에서 전혀 다른 의미를 갖는다.
65%와 35%…경영권은 남지만 달라지는 의결구조
65%는 여전히 과반을 크게 넘기 때문에 일반적인 주주총회 의사결정에서 권 CVO의 지배력은 강하다.
그러나 35%도 평범한 소수지분은 아니다.
상법상 정관 변경 등의 특별결의는 출석 주주 의결권의 3분의 2 이상과 발행주식총수의 3분의 1 이상이 필요하다.
두 주주가 모두 주총에 참석하고 35% 주주가 반대한다고 가정하면 권 CVO의 65%는 66.67%에 미치지 못한다. 즉 35% 주주는 참석해 반대할 경우 특별결의가 필요한 일부 중요 의사결정을 저지할 수 있는 지분이 된다.
이를 곧바로 ‘경영권 상실’이라고 표현하는 것은 과하다. 그러나 100% 단독주주와 65 대 35의 두 주주 구조 역시 같은 지배구조라고 볼 수는 없다.
대법원이 석 달 전 바꾼 ‘비상장주식 분할’의 기준
이번 판결이 더욱 주목되는 이유는 불과 석 달 전 대법원이 비상장주식 재산분할에 관한 중요한 기준을 제시했기 때문이다.
대법원은 지난 5월29일 원칙적으로 비상장주식은 한쪽이 계속 보유하고 상대방에게 돈을 지급하는 대상분할을 우선 고려하는 것이 바람직하다고 판단했다. 다만 현금 지급만 고집할 경우 한쪽에 지나치게 불리해진다면 주식 현물분할이나 여러 방식을 혼합하는 방법도 적극적으로 고려해야 한다고 판시했다.
당시 사건에서 문제 된 비상장주식은 약 753억원이었다.
스마일게이트 사건은 조 단위다. 만약 2조원이 넘는 현금을 마련하기 위해 권 CVO가 대규모 차입이나 지분 매각을 해야 한다면 오히려 회사와 양측 모두에 부담이 될 수 있다.
이번 판결이 최근 대법원 법리를 어떤 방식으로 반영했는지는 판결문이 구체적으로 확인된 뒤 살펴볼 필요가 있다.
아직 끝나지 않은 ‘65 대 35’
다만 이날 결정은 1심 판결이다.
어느 한쪽이라도 항소하면 지분 65 대 35의 구조가 그대로 확정되는 것은 아니다. 기업가치 평가액과 재산분할 비율, 주식의 분할방법 모두 항소심에서 다시 다퉈질 수 있다.
특히 기존 보도에서 법원 감정에 따른 재산가치는 최대 8조160억원까지 제시됐다. 최대값의 35%라면 약 2조8천억원이기 때문에, 이날 보도된 약 2조5천억원과 차이가 난다.
재판부가 실제로 인정한 주식 평가액과 평가 기준시점이 무엇인지도 판결을 제대로 해석하기 위해 추가 확인해야 할 숫자다.
Next Insight 분석 | 돈을 나눈 판결인가, 지배구조를 나눈 판결인가
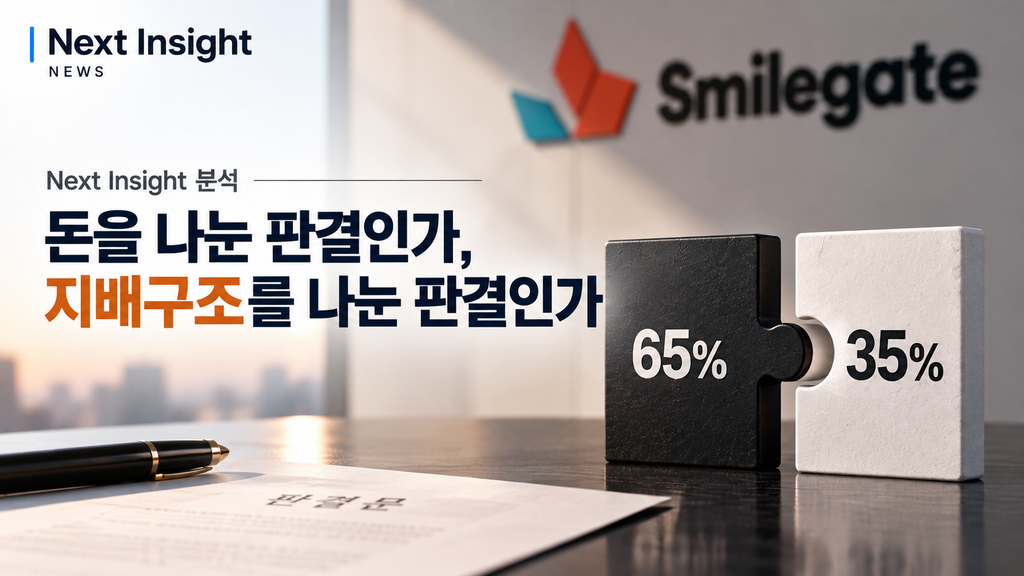
2조5천억원은 압도적인 숫자다. 그러나 기업의 입장에서 이번 판결에서 더 중요한 숫자는 **35%**일 수 있다.
기업인의 이혼에서 현금 재산분할은 개인재산의 이동으로 끝날 수 있다. 주식의 현물분할은 다르다. 가족법원의 재산분할 판단이 그대로 기업법상의 의결권 구조로 연결된다.
권 CVO가 65%를 보유한다면 경영권의 중심은 여전히 그에게 있다. 그러나 100%와 65%는 같지 않다. 그동안 한 사람의 결정으로 가능했던 기업의 중요한 선택 가운데 일부는 새로운 35% 주주의 판단과 이해관계를 만나게 된다.
그래서 이번 사건에서 물어야 할 질문은 ‘역대 최대 이혼금액인가’에 그치지 않는다.
법원이 부부의 재산을 나눈 것인가, 아니면 결과적으로 기업의 지배구조까지 나눈 것인가.
판결이 확정되기 전까지 답은 열려 있다. 그러나 2조5천억원이라는 돈보다 35%라는 의결권의 의미가 스마일게이트에 더 오래 남을 가능성은 이미 이번 1심 판결이 던진 새로운 쟁점이다.
참고자료
대법원 2026년 5월29일 비상장주식 재산분할 판결
권혁빈 이혼소송·스마일게이트 기업가치 관련 자료
상법 제434조 특별결의 요건
#권혁빈 #스마일게이트 #재산분할 #이혼소송 #비상장주식 #현물분할 #지배구조 #주주총회 #게임산업 #NextInsightNews
Next Insight 분석을 정리해 보내드립니다.

