CXMT D램 점유율 1년 만에 4%→10%…YMTC 낸드 매출 14%, 출하량 기준 세계 3위
범용 메모리 물량에서 LPDDR6·300단 낸드로…다음 전선은 HBM·기업용 SSD
삼성전자·SK하이닉스·마이크론이 인공지능(AI)용 HBM과 고부가 서버 메모리에 투자를 집중하는 사이 중국 메모리 업체들이 그 아래 시장을 빠르게 채우고 있다. 아직 최첨단 기술에서는 격차가 남아 있지만 범용 제품에서 확보한 물량과 자본을 차세대 메모리로 옮기는 속도가 빨라지면서 중국의 추격을 단순한 저가 공세로만 설명하기 어려워졌다.
D램 4%에서 10%…처음 깨진 두 자릿수 벽
카운터포인트리서치의 최신 집계에 따르면 중국 창신메모리테크놀로지(CXMT)의 올해 2분기 글로벌 D램 매출 점유율은 **10%**를 기록했다. 지난해 같은 기간 4%에서 6%포인트 상승하며 처음 두 자릿수에 진입했다.
삼성전자가 38%, SK하이닉스 25%, 마이크론 24%로 아직 격차는 크다. 특히 마이크론과도 14%포인트 차이가 있어 ‘3강을 바로 따라잡았다’고 평가하기에는 이르다. 그러나 삼성·SK하이닉스·마이크론이 사실상 독점했던 시장에서 중국 업체 한 곳이 10%를 차지하기 시작했다는 사실 자체는 의미가 작지 않다.
성장의 출발점은 DDR4·DDR5 등 범용 D램이다. 기존 3사가 AI 서버용 HBM과 고부가 제품으로 생산능력을 이동하는 사이 중국 내 PC·스마트폰 업체를 기반으로 CXMT가 공급량을 확대했다.
AI가 한국과 미국 기업에 새로운 시장을 열어준 동시에 그들이 비운 범용시장을 중국 업체가 키울 기회도 만들어낸 셈이다.
‘구형 메모리’ 밖으로…LPDDR6 상용화
하지만 CXMT를 범용 제품 업체로만 보기 어려운 신호도 나오기 시작했다.
CXMT는 지난 7일 자체 개발한 LPDDR6를 양산해 샤오미 18 Fold에 공급했다고 발표했다. 제품 용량은 16GB, 최대 전송속도는 12.8Gbps다. CXMT는 이를 세계 최초의 플래그십 스마트폰용 LPDDR6 상용 적용이라고 설명했다. 다만 ‘세계 최초’라는 표현과 성능 비교치는 회사 자체 발표라는 점을 감안할 필요가 있다.
더 중요한 것은 제품 세대다.
LPDDR5X를 넘어 LPDDR6까지 제품군을 확장했다는 것은 중국 D램이 단순히 오래된 공정을 이용한 저가 제품에 머물지 않고 모바일·PC·서버용 고성능 메모리로 올라오고 있다는 의미다.
CXMT는 지난 7월 상장을 통해 약 579억위안, 85억달러를 조달했고, 이 자금을 차세대 G5 공정과 HBM3 개발, 생산능력 확장 등에 투입할 계획이다.
다만 HBM에서는 아직 격차가 분명하다. 삼성전자는 이미 1c D램을 적용한 HBM4를 양산·출하하고 있다. CXMT가 HBM3 중심으로 시장 진입을 준비한다면 최첨단 제품에서는 최소 한 세대 이상의 차이가 존재한다.
YMTC 낸드 14%…물량 기준 세계 3위

낸드에서는 양쯔메모리테크놀로지(YMTC)의 상승세가 더 빠르다.
올해 2분기 글로벌 낸드 매출 기준 점유율은 삼성전자 28%, SK하이닉스 19%, 마이크론 15%, 키옥시아와 YMTC가 각각 14%였다. YMTC는 지난해 같은 기간 9%에서 14%로 올라왔다.
출하량으로 보면 위치가 더 높다.
삼성전자 25%, SK하이닉스 22%에 이어 YMTC가 14%로 세계 3위에 올라섰다. 현재 267단 3D 낸드를 대량 생산하고 있으며 자체 Xtacking 구조를 이용한 300단 이상 제품도 개발 중이다.
그러나 출하량 3위와 수익성 3위는 같은 의미가 아니다.
YMTC는 여전히 소비자용 제품 비중이 높아 매출 기준으로는 마이크론 등에 뒤진다. 반면 AI 데이터센터 확대로 고가 기업용 SSD(eSSD)가 올해 2분기 전체 낸드 출하량의 **48%**까지 올라왔다. 앞으로 중국 낸드가 넘어야 할 벽은 물량보다 서버·데이터센터 시장이다.
다음 전선, HBM과 기업용 SSD
중국 메모리 업체의 성장에는 제약도 분명하다.
YMTC는 미국 상무부 산업안보국(BIS)의 Entity List에 올라 있어 미국산 첨단 장비와 기술 접근에 제한을 받고 있다. CXMT 역시 미국의 대중국 반도체 장비 규제가 강화되는 환경에서 자체 공정과 장비 생태계를 확보해야 한다.
결국 중국이 범용 D램과 소비자용 낸드에서 확보한 점유율을 HBM과 기업용 SSD로 얼마나 옮길 수 있는지가 다음 승부처다.
한국 업체 역시 선택의 문제가 생긴다.
수익성이 높은 HBM과 AI 메모리에 집중하는 것은 당연하지만 범용 메모리를 지나치게 비우면 중국 업체가 규모의 경제와 수율을 확보할 기반도 커진다. 한번 확보한 물량은 생산 경험이 되고, 생산 경험은 원가를 낮추며, 다시 그 수익이 다음 세대 기술개발 자금으로 돌아간다.
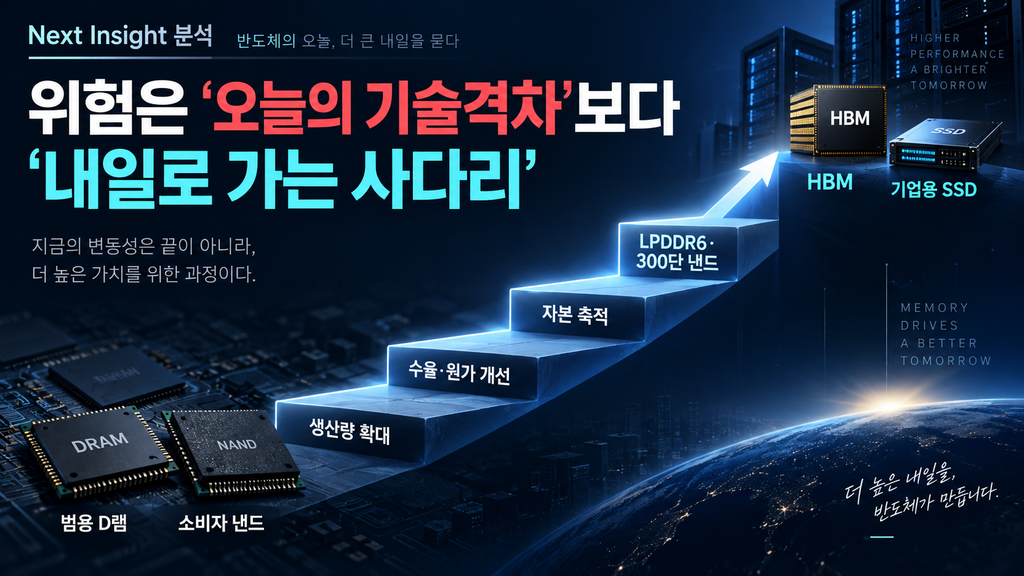
Next Insight 분석 | 위험은 ‘오늘의 기술격차’보다 ‘내일로 가는 사다리’
현재 숫자만 보면 삼성전자와 SK하이닉스의 기술 우위는 여전히 크다.
CXMT의 D램 점유율은 10%지만 삼성은 38%이고, YMTC의 낸드 매출 점유율 역시 14%로 삼성 28%의 절반 수준이다. HBM4를 비롯한 최첨단 AI 메모리에서도 한국 기업이 앞서 있다.
그래서 중국 메모리의 위협을 “이미 한국을 따라잡았다”고 표현하는 것은 정확하지 않다.
문제는 다른 곳에 있다.
범용 D램·소비자 낸드 점유율 확보 → 생산량 확대 → 수율·원가 개선 → 자본 축적 → LPDDR6·300단 이상 낸드 → HBM·기업용 SSD
라는 기술 사다리가 만들어지고 있다는 점이다.
한국 업체가 HBM에서 더 앞서가는 것만큼 중요한 것은 그 아래 시장이 어떤 속도로 바뀌고 있는지를 놓치지 않는 일이다.
중국 메모리의 위협은 오늘 HBM4를 따라잡았다는 데 있지 않다.
범용시장에서 확보한 물량과 돈을 다음 세대 기술로 바꾸는 속도가 빨라지고 있다는 데 있다.
HBM의 높은 곳을 지키는 경쟁과 그 아래에서 올라오는 사다리를 관리하는 경쟁이 이제 동시에 시작됐다.
취재·작성: 김귤연 기자 | Next Insight News
nextinsight.news@gmail.com
참고자료
Counterpoint Research, Global DRAM and HBM Market Share Q2 2026
Counterpoint Research, Global NAND Memory Market Share Q2 2026
Counterpoint Research, Server-Led eSSDs Hit 48% of NAND Shipments
CXMT, 「CXMT Pioneers Mass-Production of LPDDR6」, 2026.09.07
Samsung Electronics, HBM4 Mass Production and Shipment, 2026.02
U.S. Department of Commerce, Bureau of Industry and Security
#CXMT #YMTC #중국반도체 #D램 #낸드플래시 #HBM #LPDDR6 #반도체산업 #삼성전자 #SK하이닉스 #NextInsightNews
Next Insight 분석을 정리해 보내드립니다.