DBS·HSBC, 실물 금 기반 토큰화 상품 확대…은행 금고와 디지털 자산의 결합
UOB는 골드계좌·실물 전환·골드증서까지…금융상품에서 ‘금 생태계’로 확장
국내 은행은 골드뱅킹·골드바 중심…수탁·토큰화·플랫폼 경쟁력의 과제
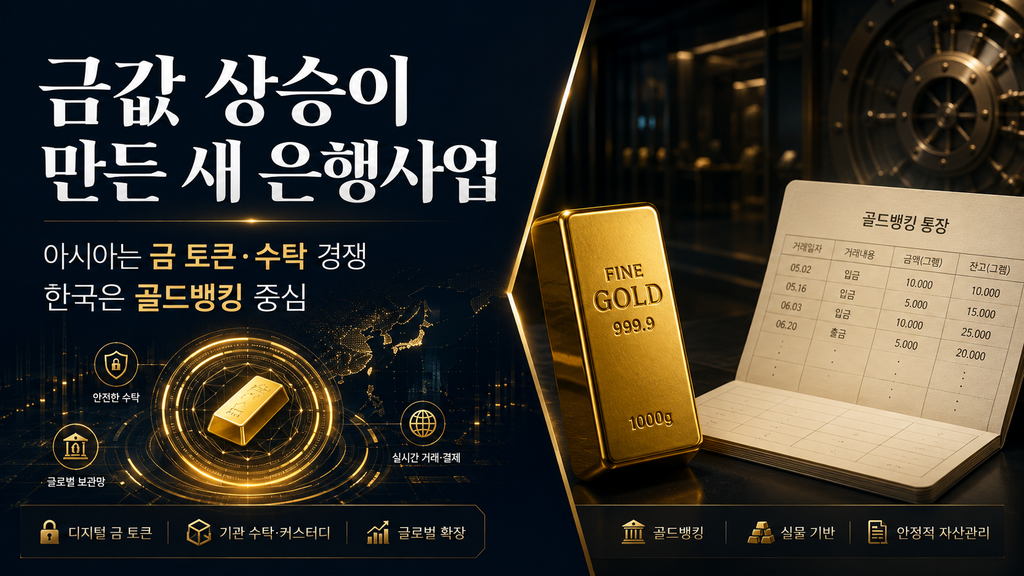
금 가격 상승이 은행권의 새로운 사업 경쟁으로 이어지고 있다.
과거 은행의 금 관련 사업은 골드바 판매나 금 가격에 연동되는 골드뱅킹 정도가 중심이었다.
그러나 최근 홍콩과 싱가포르의 주요 은행들은 금을 단순히 사고파는 금융상품에서 벗어나 보관·수탁·실물 전환·토큰화·ETF 연계까지 사업 영역을 넓히고 있다.
핵심은 금 가격 자체가 아니다.
고객이 금을 사고, 보유하고, 거래하고, 보관하는 전 과정을 은행 플랫폼 안에 묶으면서 수수료와 자산관리 수익을 동시에 확보하려는 전략이 나타나고 있다는 점이다.
반면 국내 은행의 공개 소매상품은 여전히 골드뱅킹과 골드바 판매 중심이다.
금 투자 수요가 커지는 시기에 국내 은행이 단순 거래 중개를 넘어 금 자산을 보관하고 디지털화하는 플랫폼 사업으로 확장할 수 있을지가 새로운 과제로 떠오르고 있다.
사상 최고가를 거친 금, 은행권의 새로운 사업기회
2026년 금 시장은 큰 폭의 상승과 변동성을 동시에 경험했다.
런던금시장협회(LBMA)에 따르면 올해 1분기 금 가격은 분기 기준 5.05% 상승했다. 1월 28일에는 온스당 5,501.70달러까지 오르며 사상 최고치를 기록했다. 이후 가격 조정도 컸지만 금 시장에 대한 투자자의 관심이 크게 높아졌다는 점은 분명하다.
금 가격이 오르면 투자자는 두 가지를 고민한다.
첫 번째는 어떻게 살 것인가, 두 번째는 어디에 보관할 것인가다.
과거에는 금괴나 골드바를 직접 사거나, 금 가격에 연동되는 금융상품에 가입하는 방식이 일반적이었다.
하지만 디지털 금융이 확산되면서 은행이 이 두 문제를 동시에 해결하는 구조가 등장하고 있다.
실물 금을 은행이 보관하면서 고객에게는 디지털 형태의 소유권을 제공하는 방식이다.
이 구조에서는 은행이 단순 판매자가 아니라 보관기관·거래 플랫폼·토큰 발행자까지 맡게 된다.
DBS의 선택, ‘실물 금’을 디지털 토큰으로
싱가포르 DBS는 올해 6월 실물 금 기반 토큰화 상품인 DBS Physical Gold Tokens를 출시하겠다고 발표했다.
DBS는 해당 상품을 2026년 하반기부터 개인 고객이 디지뱅크 앱에서 이용할 수 있도록 할 계획이다.
고객이 앱 하나에서 실물 금 기반 토큰을 구매·보유·거래할 수 있는 구조다. DBS는 토큰화와 발행, 유통, 관리까지 은행 내부에서 수행한다고 밝혔다.
특히 주목할 부분은 해당 토큰의 기초자산이다.
단순히 금 가격을 추종하는 파생상품이 아니라 DBS가 별도의 금고에 보관하는 실물 금이 기반이다.
은행이 금을 보관하고 고객에게 디지털 소유권을 쪼개 제공하는 구조다.
과거에는 금 1kg을 살 자금이 있어야 실물 금 투자에 접근할 수 있었다면, 토큰화를 통해 훨씬 작은 단위로 나눠 투자할 수 있다.
DBS 역시 이를 ‘부분 소유(fractional ownership)’ 확대라는 방향으로 설명하고 있다.
은행 입장에서 이 상품은 단순 투자상품 이상의 의미를 갖는다.
금 매매뿐 아니라 보관과 거래, 플랫폼 이용까지 하나의 금융 생태계 안으로 끌어들일 수 있기 때문이다.
HSBC의 금고와 블록체인, 금융수탁의 디지털화
홍콩 HSBC는 한 단계 더 앞서 있다.
HSBC의 Gold Token은 고객이 은행 금고에 보관된 실물 금의 일부 소유권을 디지털 토큰 형태로 취득할 수 있도록 설계돼 있다.
HSBC는 최소 0.001트로이온스 단위부터 거래할 수 있다고 안내한다.
금은 HSBC 금고에 실제로 보관되고 보험도 적용된다.
디지털 토큰은 HSBC의 분산원장 기술을 기반으로 관리된다.
이 구조는 전통적 은행의 가장 오래된 기능인 ‘수탁’을 디지털 자산 기술과 결합한 사례다.
과거 은행이 금고에 고객의 귀중품을 보관했다면 이제는 실물 금을 보관하면서 동시에 디지털 소유권을 관리한다.
은행의 신뢰성과 블록체인의 분할소유·거래 편의성을 결합한 셈이다.
HSBC의 사례가 중요한 이유도 여기에 있다.
토큰화 자체보다 누가 실물 자산을 실제로 보관하고 책임지는가가 금융상품의 신뢰성을 좌우하기 때문이다.
은행은 이 과정에서 기존 금융기관이 가진 가장 큰 강점인 신용과 수탁 능력을 활용한다.
Hang Seng의 토큰화 ETF, 금과 자산운용의 결합
홍콩에서는 금 토큰화를 개인 금 투자에만 적용하지 않는다.
Hang Seng Investment는 HSBC와 함께 Hang Seng Gold ETF Tokenised Unlisted Class를 출시했다. Hang Seng Bank의 공식 2026년 주요 연혁에도 해당 상품 출시가 명시돼 있다.
금 ETF와 토큰화 기술이 결합된 구조다.
이는 금 토큰화가 단순한 ‘디지털 골드바’에 머물지 않고 펀드와 ETF 등 전통 금융상품의 디지털화로 이동하고 있음을 보여준다.
앞으로 금 관련 금융사업의 경쟁은
골드바 판매 → 골드계좌 → 수탁 → 토큰화 → ETF·펀드 연계
형태로 확장될 가능성이 크다.
은행과 자산운용사의 역할 역시 점점 겹칠 수 있다.
UOB의 금 생태계, 계좌에서 실물 전환까지
싱가포르 UOB의 전략은 토큰화보다 전통적인 금 사업을 넓게 구축하는 방식이다.
UOB의 Gold Savings Account는 고객이 온라인이나 모바일 앱에서 금을 사고팔 수 있도록 한다.
특히 계좌에 보유한 금을 실제 실물 금으로 전환하는 기능을 제공한다.
UOB는 골드바와 금화의 직접 판매도 제공하고 있으며, 고객은 온라인에서 구매한 뒤 지정 지점에서 실물을 받을 수 있다.
여기에 Gold Certificates도 운영한다.
실물 금을 직접 보관하지 않아도 금 소유권을 증서 형태로 보유하고, 필요하면 현금이나 실물 금으로 전환할 수 있는 상품이다.
UOB 사례에서 주목할 점은 개별 상품보다 구조다.
하나의 은행 안에서
금 계좌 → 온라인 거래 → 실물 금 → 보관 → 증서 → 실물 전환
이 연결된다.
은행이 단순히 금 가격에 투자하는 금융상품을 파는 것이 아니라 금 투자 전 과정을 관리하는 플랫폼으로 움직이고 있는 셈이다.
은행이 금에 주목하는 이유, ‘이자’보다 ‘수수료’
은행이 금 사업을 확대하는 가장 현실적인 이유는 수익구조다.
전통 은행 수익의 중심은 예금과 대출의 금리 차이에서 발생하는 이자이익이다.
하지만 대출 규제와 금리 변동, 경기 변화에 따라 이자이익 의존도가 높을수록 수익성 변동도 커질 수 있다.
이 때문에 글로벌 은행들은 자산관리와 수탁, 거래, 투자상품 등 비이자 수익을 늘리는 데 관심을 갖고 있다.
금 관련 사업은 이 구조와 잘 맞는다.
은행은 금을 사고파는 과정에서 거래수익이나 수수료를 얻을 수 있고, 금을 보관하면 수탁·보관 서비스를 만들 수 있다.
토큰화 상품을 제공하면 디지털 거래 플랫폼을 통해 고객을 장기간 묶어둘 수 있다.
금 가격 상승과 투자자 관심 확대가 은행에 새로운 수수료 시장을 만들어주는 셈이다.
특히 고액자산가를 대상으로 한 프라이빗뱅킹에서는 금이 주식·채권과 다른 대체자산으로 활용될 수 있다는 점도 중요하다.
국내 은행의 현재 위치, 골드뱅킹과 골드바
국내 은행도 금 관련 상품을 오랫동안 판매해왔다.
우리은행은 ‘우리골드투자’를 통해 실물 거래 없이 금에 투자할 수 있는 골드뱅킹 상품을 운영하고 있다. 공식 상품 설명 역시 이를 실물거래 없이 자유롭게 금에 투자하는 금융투자상품으로 안내하고 있다.
하나은행도 골드바와 실버바 상품을 제공하고 있으며 공식 홈페이지에서 가격조회와 실물 상품 정보를 제공한다.
국내 투자자가 은행을 통해 금 가격에 투자하거나 골드바를 구매하는 것은 이미 어렵지 않다.
문제는 그 다음 단계다.
홍콩과 싱가포르에서는 실물 금 보관과 분할소유, 디지털 토큰, ETF까지 연결되는 반면 국내 은행의 공개 소매상품은 상대적으로 골드뱅킹과 실물 골드바 판매에 집중돼 있다.
차이는 단순히 상품 하나가 많고 적음의 문제가 아니다.
은행이 금 시장에서 어느 단계의 부가가치를 가져가느냐의 차이다.
골드뱅킹의 한계, 금 가격만 사고파는 구조
골드뱅킹은 고객 입장에서 간편하다.
실물 금을 보관할 필요가 없고 작은 단위로 사고팔 수 있다.
하지만 기본적으로는 고객이 금 가격에 투자하는 상품이다.
은행의 역할도 거래 중개에 가깝다.
반면 실물 금 수탁이나 토큰화가 결합되면 은행의 역할은 크게 넓어진다.
금 자체를 보관하고 소유권을 관리하며 거래 플랫폼을 운영할 수 있다.
수탁 서비스가 들어가면 자산관리 고객을 확보할 수 있고, 토큰화를 하면 거래 단위를 더 작게 나누고 디지털 상품과 연계할 수도 있다.
즉 골드뱅킹이 ‘금 가격에 투자하는 상품’이라면 토큰화·수탁 사업은 ‘금이라는 자산 자체를 금융 인프라 안으로 끌어들이는 사업’에 가깝다.
토큰화 시장의 핵심, 기술보다 신뢰

금 토큰이라고 하면 블록체인 기술부터 떠올리기 쉽다.
그러나 금융상품에서는 오히려 기술보다 중요한 문제가 있다.
실제 금이 존재하는가, 누가 보관하는가, 소유권을 누가 보증하는가다.
실물자산 토큰화에서 가장 큰 위험은 디지털 토큰과 실제 자산 사이의 연결이 끊어지는 상황이다.
이 지점에서 은행은 핀테크 기업보다 유리한 위치에 있다.
이미 수탁업무와 규제 대응, 자산 보관, 고객확인(KYC), 자금세탁방지(AML) 체계를 갖고 있기 때문이다.
HSBC가 금을 직접 금고에 보관하고 보험까지 적용하면서 토큰을 발행하는 구조는 이러한 은행의 강점을 보여준다.
결국 금 토큰 경쟁의 승부처는 ‘블록체인을 잘 만드는 회사’보다 실물자산을 가장 신뢰성 있게 보관하고 디지털 소유권과 연결하는 기관이 될 가능성이 높다.
한국의 가능성, 금 거래에서 ‘금 인프라’로
국내 은행에도 기회는 있다.
한국은 모바일뱅킹과 전자금융 인프라가 매우 발달해 있고, 고객 역시 앱을 통한 금융상품 거래에 익숙하다.
따라서 해외 은행처럼 실물 금 기반의 소액 투자, 디지털 보유, 수탁, 자산관리 서비스를 결합할 기술적 기반은 충분하다.
국내 은행이 선택할 수 있는 방향도 다양하다.
골드뱅킹에서 한 단계 발전해 실물 금 보관 서비스와 연계하거나, 일정 조건에서 실물 금으로 전환할 수 있는 상품을 만들 수 있다.
장기적으로는 금융당국의 제도 정비와 함께 실물 금을 기반으로 한 토큰화 상품이나 신탁·ETF 연계 상품도 검토할 수 있다.
다만 토큰화 금융상품은 법적 소유권과 투자자 보호, 자금세탁방지, 과세 등 해결해야 할 규제 문제가 많다.
따라서 해외 사례를 그대로 복제하기보다 국내 자본시장법과 은행법, 가상자산 관련 제도 안에서 어떤 구조가 가능한지부터 검토할 필요가 있다.
금 보관의 전략적 가치, 단순한 금고 이상의 의미
금 수탁사업은 단순히 금괴를 금고 안에 넣어두는 서비스로만 볼 수 없다.
실물 금이 은행 금고에 모이면 그 위에 여러 금융서비스를 설계할 수 있다.
보유증명, 담보, 자산관리, 상속·증여, 디지털 소유권, 토큰화 금융상품 등으로 확장할 가능성이 있다.
은행 입장에서는 고객 자산을 한 번 유치하면 단순 매매수수료보다 장기간의 관계를 만들 수 있다.
특히 고액자산가 시장에서는 금 보유 자체보다 누가 안전하게 보관하고 관리해주는가가 더 중요한 서비스가 될 수 있다.
이 때문에 금 보관 사업은 향후 프라이빗뱅킹과 자산관리 시장에서도 의미를 가질 수 있다.
Next Insight 분석 | 금값보다 중요한 ‘은행의 역할 변화’
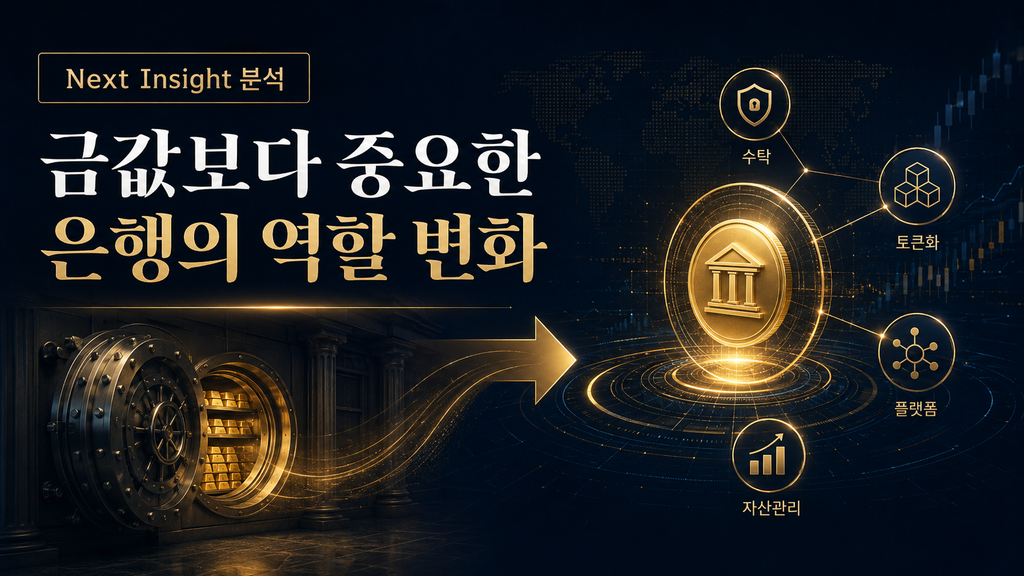
최근 아시아 은행의 금 사업 확대를 단순히 ‘금값이 올라 은행이 금 상품을 더 많이 판다’고 이해하면 절반만 보는 셈이다.
더 중요한 변화는 은행이 금을 대하는 방식 자체가 달라지고 있다는 점이다.
과거에는 금이 고객에게 판매하는 투자상품이었다.
지금은 금이 은행이 직접 보관하고 관리하면서 디지털 소유권을 만들 수 있는 플랫폼 자산으로 변하고 있다.
DBS는 실물 금을 토큰으로 쪼개고, HSBC는 금고와 블록체인을 연결하며, Hang Seng은 토큰화 금 ETF까지 확장하고 있다. UOB는 계좌와 실물 금 전환, 골드증서를 하나의 서비스 안에서 제공한다.
이 흐름의 공통점은 분명하다.
금 투자에서 발생하는 수익의 범위를 ‘매매’에서 ‘보관·수탁·플랫폼·자산관리’로 넓히는 전략이다.
국내 은행은 아직 골드뱅킹과 골드바 판매라는 익숙한 영역에 강점을 갖고 있다.
그러나 금 투자 수요가 지속되고 실물자산 토큰화 시장이 성장한다면 단순 금 가격 거래만 중개하는 구조는 수익과 고객 접점 측면에서 한계를 가질 수 있다.
앞으로 경쟁의 핵심은 누가 금을 더 많이 파느냐가 아닐 가능성이 높다.
누가 고객의 금을 가장 안전하게 보관하고, 가장 작은 단위로 나누고, 가장 편리하게 거래하게 하며, 다른 금융자산과 연결할 수 있는가.
금 가격의 상승은 일시적일 수 있다.
하지만 금을 둘러싼 은행의 역할 변화는 훨씬 장기적인 흐름일 가능성이 크다.
국내 은행권이 골드뱅킹 다음 단계로 무엇을 선택하느냐가 중요한 이유가 여기에 있다.
취재·작성: 김귤연 기자 | Next Insight News
nextinsight.news@gmail.com
참고자료
- London Bullion Market Association(LBMA), 「Precious Metals Market Report: Q1 2026」
- DBS, 「DBS expands gold offerings with market-first tokenised physical gold for customers in Singapore」, 2026년 6월
- HSBC Hong Kong, 「HSBC Gold Token」
- Hang Seng Bank, 2026 Major Milestones
- UOB Singapore, 「Gold & Silver Solutions」
- 우리은행, 「우리골드투자」
- 하나은행, 골드바·실버바 상품 안내
#금 #금투자 #골드뱅킹 #금토큰 #토큰화 #은행권 #DBS #HSBC #금수탁 #디지털자산
Next Insight 분석을 정리해 보내드립니다.