전국 1610개 매장·상품 약 3만종…문구·뷰티·패션·건기식까지 하나의 유통망으로
자영업 비중 OECD 평균 크게 상회하는 한국…초저가의 소비자 이익 뒤에 커지는 골목 소매업의 생계 압박
1000~5000원 균일가로 성장한 다이소가 생활용품을 넘어 화장품·패션·건강기능식품까지 판매하는 4조5000억원대 유통기업으로 커졌다. 소비자에게는 고물가를 견디게 하는 ‘가성비’지만, 자영업과 도·소매업 비중이 유독 높은 한국에서는 한 기업의 효율성이 수많은 독립 소매점의 생존 압력으로 빠르게 전달되는 구조도 함께 봐야 한다.
4.5조·1610개 매장…한 점포가 여러 업종의 시장으로
아성다이소의 2025년 매출은 4조5363억원, 영업이익은 4424억원으로 전년보다 각각 14.3%, 19.2% 증가했다. 국내 매장은 2024년 1576개에서 지난해 1610개로 늘었고 현재 판매 상품은 약 3만종이다. 올해 들어서는 500평 이상 대형점 출점도 이어지고 있다.
확장은 점포 수보다 상품에서 더 선명하다. 뷰티는 2024년 500여종에서 올해 7월 2100여종, 패션은 300여종에서 1100여종, 건강기능식품은 20여개 업체·180여종까지 늘었다. 올해 상반기 뷰티·패션 매출은 전년 동기보다 약 140% 증가했다.
과거 문구점·잡화점·화장품점·속옷가게·건강식품점이 나눠 갖던 소비를 이제 한 매장에서 상당 부분 해결할 수 있는 구조가 만들어지고 있는 셈이다.
자영업 23.2%…소매점의 위기가 더 무거운 한국
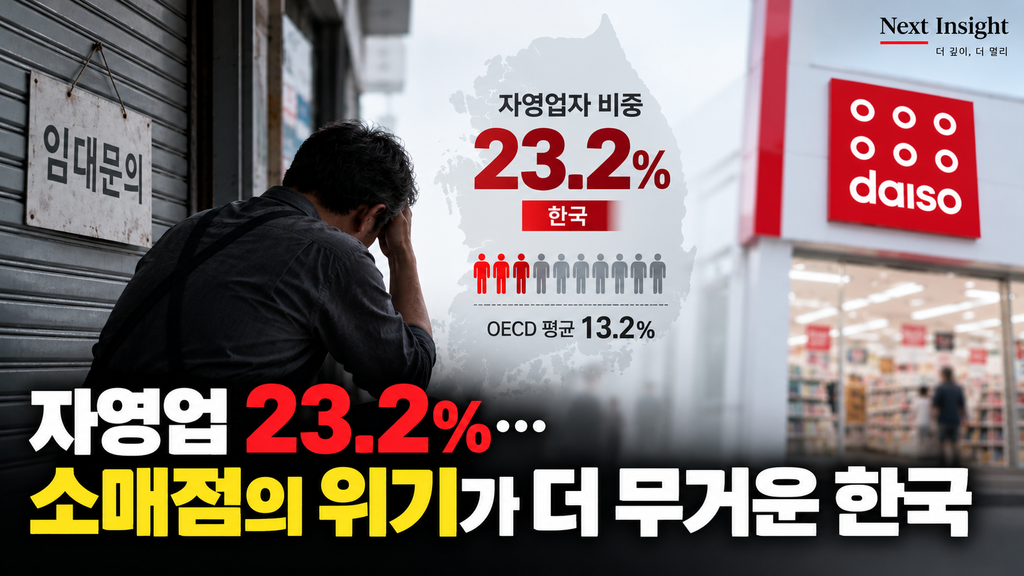
이 변화가 한국에서 특히 민감한 이유는 자영업의 비중이다.
OECD 자료를 인용한 대외경제정책연구원 보고서에 따르면 2023년 한국의 취업자 중 자영업자 비중은 **23.2%**로 OECD 평균 약 13.2%를 크게 웃돌았다. 프랑스 12.9%, 독일 8%대, 미국 6%대 등 주요 선진국과 비교해도 높은 수준이다.
그중에서도 도·소매업은 가장 크다. 중소벤처기업부의 2024년 소상공인 실태조사에서 11개 주요 업종 소상공인 613만4000개 가운데 도·소매업이 210만개, 34.2%로 가장 많았다. 종사자 역시 303만9000명으로 전체의 31.6%를 차지했다. 조사에서 소상공인이 꼽은 경영상 어려움 1위도 **경쟁 심화 61.0%**였다.
따라서 소매시장의 재편은 단순히 낡은 점포가 새로운 유통기업으로 대체되는 산업 변화만을 의미하지 않는다. 수많은 가구의 일자리와 소득원이 함께 움직이는 문제다.
소매업 폐업률 15.4%…문 닫은 뒤 시작되는 생계 문제
폐업 통계는 상황의 무게를 더 분명하게 보여준다.
중기부가 국세청 자료를 분석한 결과 2025년 전체 폐업 사업자는 97만6000개였다. 업종별로는 소매업 폐업률이 15.40%로 가장 높았고, 소매업 폐업 사유 가운데 ‘사업부진’ 비중은 60.3%에 달했다. 다만 여기에는 점포가 없는 통신판매업도 포함돼 있어 이를 오프라인 동네가게의 폐업률로 그대로 해석해서는 안 된다.
더 심각한 것은 폐업 이후다. 최근 폐업을 경험한 소상공인 1500명 조사에서는 68.5%가 폐업 당시 부채를 보유했고 평균 부채는 8531만원이었다. 폐업 과정에서 가장 큰 어려움은 대출금 상환(45.5%), 폐업 이후에는 가계 생계비 부족(40.5%)이었다.
한국에서 점포 하나의 폐업이 단순한 사업 정리에 그치지 않고 한 가구의 생계위험으로 이어질 가능성을 보여주는 숫자다.
문구점 1만곳→4000곳…이미 나타난 ‘선행 장면’
직접 경쟁이 먼저 시작된 문구업계에서는 위기감이 오래전부터 표출됐다.
한국문구공업협동조합 등 문구 3단체는 지난해 기자회견에서 2018년 약 1만곳이던 문구 소매점이 2025년 약 4000곳으로 60% 이상 감소했다고 주장하며 다이소와 온라인 대형 유통채널의 초저가 판매가 영세 문구점의 가격경쟁을 어렵게 만든다고 호소했다.
다만 문구점 감소를 다이소 하나의 영향으로 단정할 수는 없다. 학령인구 감소와 온라인 쇼핑 확대, 학교 준비물 지원 등 여러 구조적 요인이 동시에 작용했다.
중요한 것은 문구점이 먼저 경험했던 경쟁 구조가 이제 뷰티·패션·건강기능식품 등으로 확대되고 있다는 점이다.
판매가격이 아니라 ‘매입가격 이전’부터 다른 경쟁
골목 소매점과 다이소의 경쟁은 계산대에서 시작되지 않는다.
다이소는 남사 약 3만2000평, 부산 약 4만3000평, 안성 약 5만1000평 규모의 대형 허브 물류센터를 운영한다. 회사도 물류혁신을 통한 안정적인 상품공급과 비용절감을 핵심 경쟁력으로 설명하고 있다.
전국 1600여개 매장의 판매량을 바탕으로 상품을 기획하고 대량 발주하는 기업과, 도매상을 통해 소량을 구입하는 개별 소매점은 상품을 진열하기 전부터 원가의 출발선이 다르다.
다이소의 규모의 경제는 소비자에게 더 싼 가격을 제공하는 정상적인 기업 경쟁력이다. 그러나 골목상인이 같은 제품을 같은 가격으로 맞추려 할수록 마진을 포기해야 하는 구조라면 단순히 “소비자가 선택했으니 경쟁의 결과”라는 말만으로 설명하기 어려운 영역도 생긴다.
Next Insight 분석 | 효율적인 한 매장과 생계를 건 수백만 가게의 경쟁
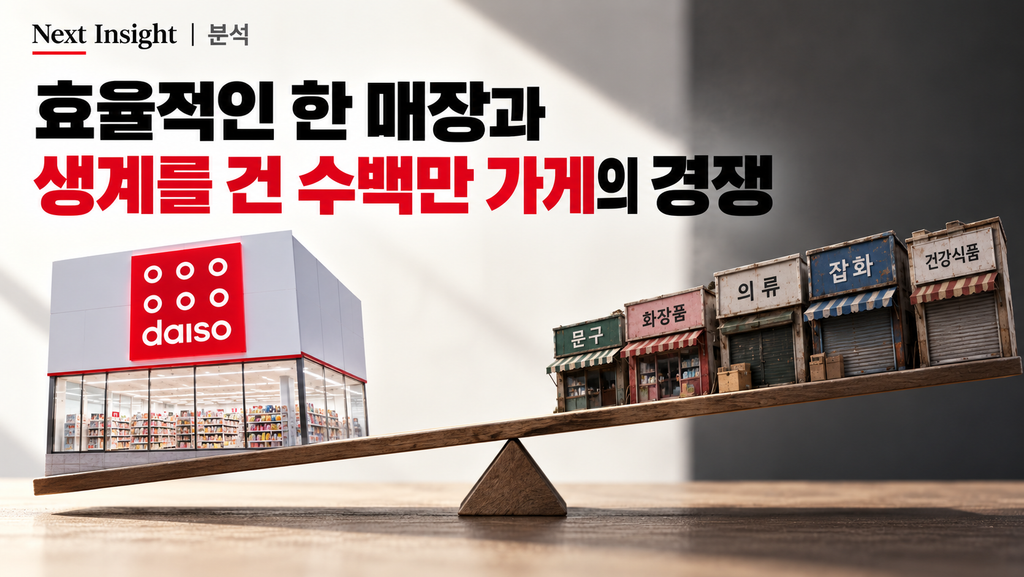
다이소가 싸게 파는 것이 문제는 아니다. 상품기획과 대량구매, 물류효율을 통해 가격을 낮추고 소비자가 그 가치를 선택한 것은 시장 경쟁의 결과다.
그러나 한 기업의 효율성이 커질수록 과거 여러 업종이 나눠 담당했던 기능까지 하나의 유통망으로 집중되는 순간부터 질문은 달라진다.
한국은 자영업자 비중이 높고 도·소매업 소상공인만 210만개에 이른다. 이들에게 점포는 투자상품이 아니라 상당수의 경우 가족의 생계수단이다. 반면 다이소는 전국 단위 구매력과 대형 물류망, 수만개의 상품을 빠르게 순환시키는 시스템을 갖는다.
같은 상품을 팔지만 경쟁의 출발점은 같지 않다.
그렇다고 다이소를 막는 것이 답도 아니다. 고물가 상황에서 저렴한 상품을 원하는 소비자의 이익 역시 보호해야 한다. 결국 정책의 질문은 특정 기업을 규제할 것인가가 아니라 초대형 유통의 효율성과 독립 소매업이 제공하는 시장의 다양성을 어떻게 함께 유지할 것인가에 가까워야 한다.
4조5000억원짜리 생활용품점이 사실상의 ‘종합상점’으로 성장한 지금, 다이소의 성공 뒤에서 좁아지는 골목가게의 자리는 한 기업의 문제가 아니라 한국 소매업 구조가 맞닥뜨린 생존의 문제가 되고 있다.
취재·작성: 김귤연 기자 | Next Insight News
nextinsight.news@gmail.com
참고자료
중소벤처기업부, 「2024년 기준 소상공인 실태조사」, 2026.
중소벤처기업부, 「폐업 소상공인 정량·정성 통계 분석」, 2026.
대외경제정책연구원, OECD 국가 자영업 구조 비교 자료, 2026.
아성다이소, 물류센터 현황.
아성다이소 실적·매장 및 상품군 확대 관련 자료·보도.
한국문구공업협동조합 등 문구업계 소매점 현황 관련 자료.
#다이소 #골목상권 #소상공인 #자영업 #소매업 #도소매업 #폐업 #유통산업 #가성비 #NextInsightNews
Next Insight 분석을 정리해 보내드립니다.