2025년 하반기부터 XRP 투자상품 잇따라 상장…거래소 계정 없이 증권계좌에서 접근
Canary·Bitwise·Franklin 등 실제 XRP 보유…ETF 자금 유입은 현물 매수 수요로 연결될 수 있어
그러나 ‘ETF 거래량=신규 XRP 매수’는 오해…순유입·신규 설정·보유량을 함께 봐야
XRP 투자 환경에서 지난 5년 동안 가장 큰 변수는 미국 증권거래위원회(SEC)와 Ripple의 소송이었다.
그러나 소송이 사실상 종결된 이후 시장의 관심은 다른 곳으로 이동하고 있다.
미국 증권시장이다.
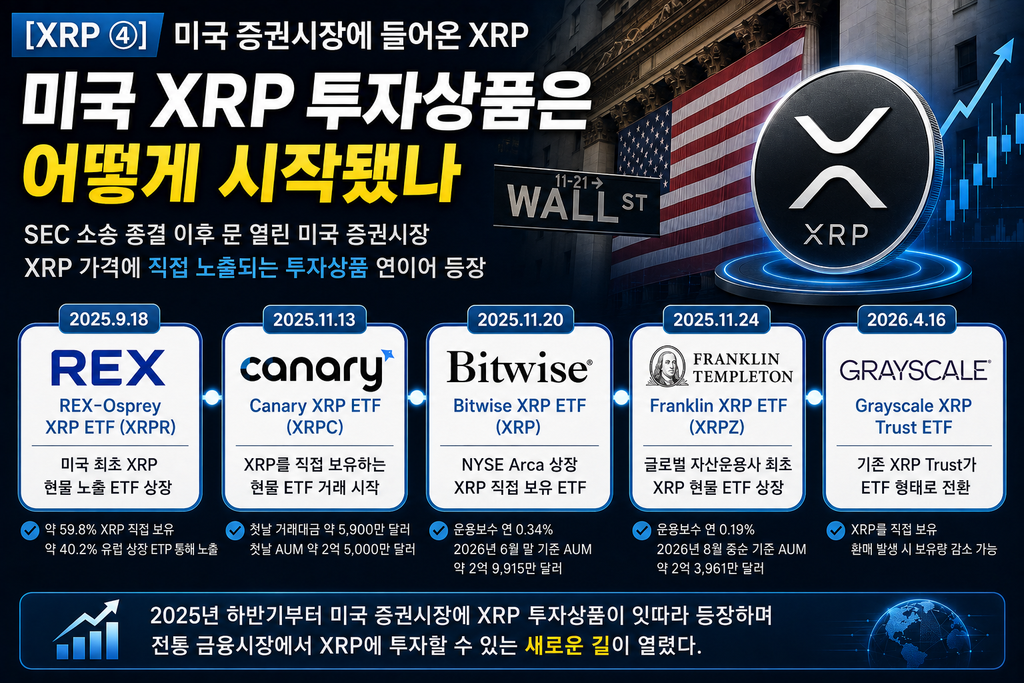
2025년 9월 REX-Osprey XRP ETF가 미국에서 XRP 현물가격에 노출되는 첫 상장상품으로 거래를 시작했고, 이후 Canary Capital, Bitwise, Franklin Templeton 등이 XRP를 직접 보유하는 상장상품을 잇달아 내놓았다. Grayscale XRP Trust도 2026년 ETF 형태로 전환됐다.
과거 미국 투자자가 XRP에 투자하려면 가상자산 거래소 계좌와 디지털자산 보관 환경이 필요했다.
이제는 상황이 달라졌다.
일반 증권계좌나 일부 퇴직·절세 계좌에서 주식이나 다른 ETF를 사듯 XRP 가격에 노출될 수 있는 통로가 만들어졌다.
XRP 입장에서 ETF의 의미는 단순히 투자상품 하나가 더 생긴 것이 아니다.
가상자산 시장과 전통 증권시장 사이에 새로운 자금 통로가 만들어졌다는 것.
그러나 여기에서도 투자자가 구분해야 할 것이 있다.
ETF 거래가 많다는 것과 실제 XRP 신규 매수수요가 많다는 것은 같은 말이 아니다.
이번 4편의 핵심은 바로 이 차이다.
미국 XRP 투자상품은 어떻게 시작됐나
가장 먼저 등장한 것은 REX-Osprey XRP ETF(XRPR)다.
2025년 9월 18일 Cboe에서 거래를 시작했다. 운용사는 이를 미국 최초의 XRP 현물 노출 ETF로 소개했다.
다만 구조를 자세히 보면 이후 등장한 XRP 직접보유 상품들과는 조금 다르다.
2026년 8월 25일 기준 XRPR의 자산 가운데 약 59.8%는 XRP를 직접 보유하고, 약 40.2%는 유럽에 상장된 CoinShares Physical XRP를 통해 노출되고 있다. 전체 펀드 자산은 약 5,659만달러다.
즉 미국 최초의 XRP 현물 ‘노출’ 상품이라는 의미는 있지만, 자산 전체를 XRP만 직접 보유하는 단순한 구조는 아니다.
이후 등장한 상품들은 보다 직접적인 방식으로 발전했다.
Canary XRP ETF…XRP를 직접 들고 가격을 추종
2025년 11월 13일 Nasdaq에서는 Canary XRP ETF(XRPC)가 거래를 시작했다.
Nasdaq의 공식 상장자료에 따르면 XRPC는 펀드가 XRP를 직접 보유하고, 그 가치에서 운용비용을 제외한 가격 움직임을 추종하는 것을 목표로 한다.
출발부터 시장 관심도 컸다.
Canary 측은 첫 거래일 거래대금이 약 5,900만달러, 첫날 운용자산이 약 2억5,000만달러에 달했다고 발표했다.
8월 25일 현재 Canary가 공개한 XRPC 순자산은 약 3억4,531만달러다.
SEC에 제출된 2026년 2분기 보고서를 보면 6월 말 XRPC는 약 2억3,128만 XRP를 보유하고 있었다. 당시 평가액은 약 2억4,128만달러였다.
이 경우 ETF로 신규 자금이 들어와 새로운 ETF 지분이 만들어지면 펀드가 그에 상응하는 XRP를 확보해야 하므로 ETF 순유입이 실제 XRP 수요로 연결될 수 있다.
이것이 직접보유형 XRP ETF가 중요한 이유다.
Bitwise XRP ETF…6개월 만에 XRP 보유량 두 배 이상
Bitwise도 2025년 11월 20일부터 NYSE Arca에서 Bitwise XRP ETF를 티커 ‘XRP’로 거래하기 시작했다.
Bitwise는 출시 당시 이 펀드가 현물 XRP를 보유하는 상품이라고 발표했다. 운용수수료는 연 0.34%다.
SEC의 2026년 6월 말 보고서는 ETF 자금이 실제 XRP 보유량으로 어떻게 이어지는지를 보여준다.
Bitwise XRP ETF의 XRP 보유량은 2025년 말 약 1억3,122만 XRP에서 2026년 6월 말 약 2억8,684만 XRP로 증가했다. 같은 기간 신규 설정을 통해 약 1억8,153만 XRP가 펀드에 들어왔고, 환매 및 비용 지급 과정에서 일부가 빠져나갔다.
6월 말 순자산은 약 2억9,915만달러였다.
여기에서 매우 흥미로운 현상을 볼 수 있다.
해당 6개월 동안 XRP 가격은 약 1.82달러에서 1.04달러로 크게 하락했지만 펀드의 순자산은 2억4,137만달러에서 2억9,915만달러로 오히려 증가했다.
이유는 가격이 올랐기 때문이 아니다.
가격 하락보다 ETF로 들어온 신규 설정 자금의 효과가 더 컸기 때문이다.
ETF 수요를 볼 때 가격만 봐서는 안 된다는 좋은 사례다.
Franklin Templeton까지 가세…전통 금융회사가 XRP를 상품화

2025년 11월 24일에는 글로벌 자산운용사 Franklin Templeton이 Franklin XRP ETF(XRPZ)를 NYSE Arca에 상장했다.
XRPZ 역시 XRP 가격을 추종하는 것을 목표로 한다.
Franklin의 공식 자료에서 8월 중순 기준 XRPZ의 순자산은 약 2억3,961만달러로 나타났다. 운용수수료는 연 0.19%다.
Franklin이라는 전통 금융회사가 XRP 상품을 내놓았다는 점은 단순한 브랜드 이상의 의미가 있다.
가상자산 전문 운용사만이 아니라 기존 자산운용사가 XRP를 일반 증권투자 포트폴리오에서 접근 가능한 자산으로 편입하기 시작했다는 뜻이기 때문이다.
Grayscale도 ETF 체제로…하지만 자금이 항상 들어오는 것은 아니다
Grayscale의 XRP 상품은 조금 다른 역사를 가지고 있다.
기존 XRP Trust가 있었고, 2026년 4월 16일 SEC 등록 효력이 발생하면서 Grayscale XRP Trust ETF 체제로 전환됐다.
이 상품 역시 XRP를 직접 보유한다.
그러나 Grayscale 자료는 ETF가 반드시 XRP를 계속 사들이기만 하는 구조가 아니라는 사실도 보여준다.
2025년 말 Grayscale XRP Trust ETF는 약 1억2,223만 XRP를 보유했지만, 2026년 6월 말에는 약 5,504만 XRP로 감소했다. 같은 기간 순자산도 약 2억2,336만달러에서 5,741만달러로 줄었다.
이는 중요한 사례다.
ETF가 존재한다고 무조건 XRP를 계속 사들이는 것이 아니다.
투자자가 ETF를 환매하고 펀드 규모가 줄어들면 ETF가 보유하던 XRP도 시장으로 다시 나올 수 있다.
즉 ETF는 XRP 시장에 단방향 매수 통로만 만든 것이 아니다.
유입과 유출이 모두 가능한 양방향 통로를 만든 것이다.
ETF는 어떻게 실제 XRP 매수로 연결되나
여기서 ETF 구조를 이해할 필요가 있다.
일반 투자자가 증권시장에서 ETF 한 주를 샀다고 해서 펀드 운용사가 그 순간 XRP를 새로 한 개 사는 것은 아니다.
대부분의 거래는 기존 투자자가 가진 ETF 지분을 다른 투자자에게 파는 2차시장 거래다.
즉
A투자자 → ETF 주식 → B투자자
사이에서 손바뀜이 일어난 것뿐이다.
이 거래만으로 펀드가 보유하는 XRP 수량은 늘지 않는다.
실제 현물수요와 직접 연결되는 것은 ETF의 신규 설정(creation)이다.
시장 수요가 증가해 ETF 지분을 새로 만들어야 할 경우 지정참가자(Authorized Participant) 등 기관이 대규모 단위로 신규 지분을 설정한다.
직접 XRP를 보유하는 상품이라면 이 과정에서 펀드의 XRP 보유량도 증가한다.
반대인 환매(redemption)가 발생하면 XRP 보유량이 줄 수 있다.
Canary의 Nasdaq 상장자료 역시 일반투자자는 거래소에서 ETF 주식을 사고팔지만 신규 설정·환매는 대규모 Creation Unit 단위로 지정참가자들이 처리한다고 설명한다.
그래서 ETF를 분석할 때 거래량과 자금유입을 구분해야 한다.
하루 거래대금 1억달러라고 XRP를 1억달러 산 것은 아니다
가장 흔한 오해다.
ETF 거래량이 하루 1억달러라고 가정해보자.
이 1억달러 대부분이 기존 ETF 주식을 투자자끼리 사고판 거래라면 펀드가 새로 XRP 1억달러어치를 매수한 것이 아니다.
반대로 ETF 거래대금이 상대적으로 많지 않아도 신규 설정으로 수천만달러가 순유입됐다면 운용사는 그만큼 XRP 현물 노출을 추가해야 할 수 있다.
따라서 XRP ETF를 볼 때 우선순위는 다음과 같다.
거래대금보다 순유입 → 순유입보다 신규 설정·환매 → 그 결과 실제 XRP 보유량이 얼마나 바뀌었는가.
바로 이 세 단계를 확인해야 한다.
8월 들어 다시 빨라진 자금 유입…하지만 숫자 해석에는 주의
8월 들어 미국 XRP 현물 투자상품으로 들어오는 자금은 다시 증가하는 흐름을 보이고 있다.
SoSoValue 데이터를 인용한 여러 시장자료에 따르면 8월 25일에는 미국 XRP 현물 ETF군에 약 2,387만달러가 순유입됐고, Bitwise가 약 1,102만달러, Franklin Templeton이 약 639만달러, Grayscale이 약 428만달러, Canary가 약 219만달러를 기록한 것으로 집계됐다. 누적 순유입은 약 15억9,000만~16억달러, 전체 순자산은 약 14억6,000만달러 수준으로 집계됐다.
8월 24일에도 약 1,382만달러의 순유입이 있었고 당시 Bitwise와 Franklin이 대부분을 차지했다.
시장에서는 이를 XRP에 대한 전통 금융시장 접근 수요가 커지는 신호로 해석한다.
다만 여기에도 매우 중요한 함정이 있다.
누적 순유입 16억달러와 현재 ETF 순자산 14억6,000만달러가 왜 다를까.
ETF가 돈을 잃어버린 것이 아니다.
ETF에 들어온 자금으로 XRP를 샀더라도 이후 XRP 가격이 하락하면 현재 평가액은 줄어든다.
반대로 XRP 가격이 급등하면 신규자금이 거의 들어오지 않아도 ETF의 총자산은 크게 늘어난다.
따라서 AUM 증가를 전부 신규 매수자금이라고 해석해서도 안 된다.
‘ETF 자산 증가’와 ‘ETF 순유입’은 완전히 다른 숫자
예를 들어 어느 XRP ETF가 오늘 10억달러 규모라고 가정해보자.
다음 날 XRP 가격이 20% 오르면 아무도 새 돈을 넣지 않아도 펀드 자산은 단순 계산상 12억달러에 가까워질 수 있다.
이 경우
자산 증가 +2억달러
이지만
신규 순유입 0달러
다.
반대로 XRP 가격이 20% 떨어지는 동안 1억달러의 신규자금이 들어오면 펀드 AUM은 감소하면서도 실제로는 XRP를 추가 매수했을 수 있다.
따라서 XRP 투자자가 ETF 데이터를 볼 때 가장 먼저 확인할 숫자는 AUM이 아니라 일별·주별 순자금 유입이다.
그 다음 실제 XRP 보유량 변화를 확인해야 한다.
ETF가 XRP에 만들어낸 가장 큰 변화는 ‘가격 상승’이 아니라 접근성
ETF가 등장하면 가격이 오른다는 공식은 없다.
그러나 시장 구조가 달라졌다는 것은 분명하다.
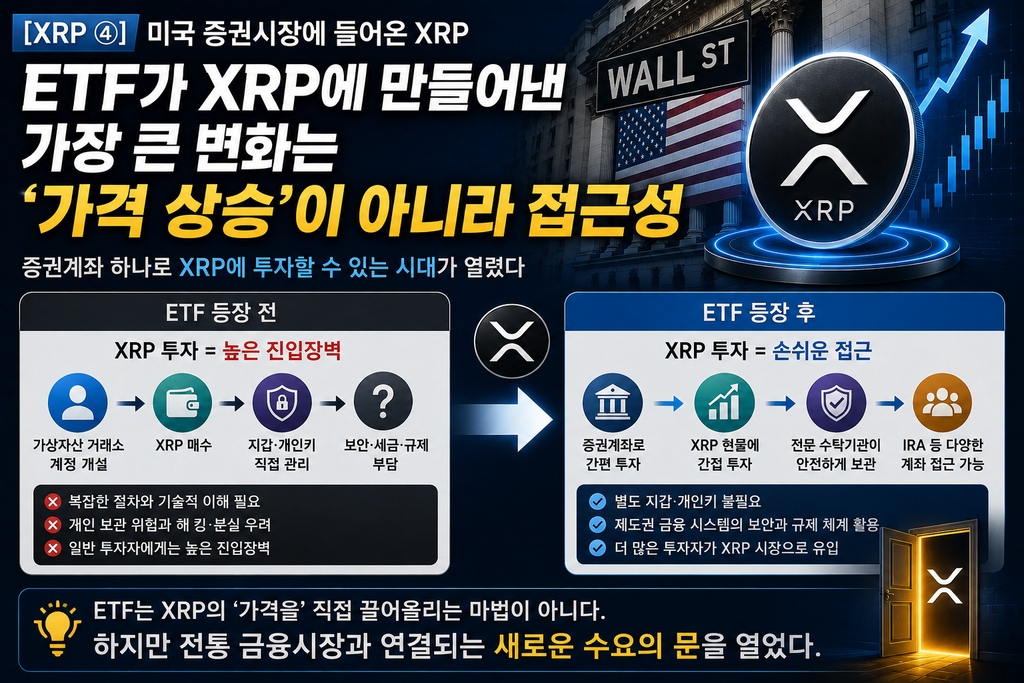
과거 미국의 투자자가 XRP를 직접 보유하려면 가상자산 거래소에서 XRP를 구입하고 보관해야 했다.
개인지갑을 사용한다면 개인키와 복구문구 관리까지 직접 해야 했다.
ETF에서는 이 과정이 필요하지 않다.
예를 들어 Canary는 XRPC의 장점으로 별도의 지갑이나 개인키 없이 증권계좌에서 XRP에 노출될 수 있으며 IRA 등 일부 절세 계좌에서도 접근할 수 있다는 점을 제시한다.
Bitwise 역시 자사 ETF의 목적을 직접 XRP를 구매·보관할 때 발생할 수 있는 진입장벽 없이 전통적인 증권계좌를 통해 XRP 가격에 접근하는 수단이라고 설명한다. SEC 자료에서도 같은 구조가 확인된다.
이것이 XRP ETF가 만든 가장 중요한 변화다.
XRP의 잠재적 구매자 범위가 가상자산 투자자에서 증권투자자까지 넓어졌다.
‘기관투자가 들어왔다’는 표현도 조심해야
ETF와 관련해 또 하나 자주 등장하는 표현이 있다.
“XRP ETF로 기관자금이 들어오고 있다.”
방향 자체는 가능하지만 ETF의 모든 자금을 기관투자자 돈이라고 해석해서는 안 된다.
ETF는 개인투자자도 매수할 수 있다.
다만 SEC에 제출되는 13F 자료에서는 실제 일부 투자운용사들이 Bitwise XRP ETF, Canary XRP ETF, Franklin XRP ETF 등을 보유한 사례가 확인되고 있다. 이는 적어도 XRP에 대한 제도권 기관의 접근 경로가 실제로 열렸다는 사실을 보여준다.
하지만 13F 보고서는 일정 규모 이상의 기관투자자 보유현황을 분기 단위로 뒤늦게 공개하는 자료이며 모든 ETF 투자자를 보여주는 것도 아니다.
따라서
ETF 등장 = 월가가 XRP를 대규모로 매수
라고 단정하기보다는
기관과 전통 투자자가 XRP에 접근할 수 있는 규제된 통로가 생겼다
고 표현하는 것이 더 정확하다.
ETF의 등장은 XRP에 호재만 가져올까
ETF의 긍정적 측면은 분명하다.
- 새로운 투자자 접근 가능
- 증권계좌를 통한 편리한 거래
- 전문 수탁기관을 통한 XRP 보관
- 기관투자자의 포트폴리오 편입 가능
- ETF 신규 설정 시 현물 XRP 수요 발생 가능
그러나 반대 방향도 존재한다.
ETF에서 대규모 환매가 일어나면 펀드의 XRP 보유량이 감소할 수 있고, 이는 매도압력으로 이어질 가능성이 있다.
또 가상자산 시장이 전통금융과 더 긴밀하게 연결되면서 미국 주식시장 위험회피 심리, 자산배분 조정, ETF 자금 흐름 같은 변수의 영향을 더 직접적으로 받을 수 있다.
ETF는 XRP를 가격상승만 하는 자산으로 만든 것이 아니다.
전통 금융시장의 자금이 더 쉽게 들어오고 더 쉽게 빠져나갈 수 있는 자산으로 만든 것에 가깝다.
XRP 투자자가 ETF에서 봐야 할 다섯 가지 숫자
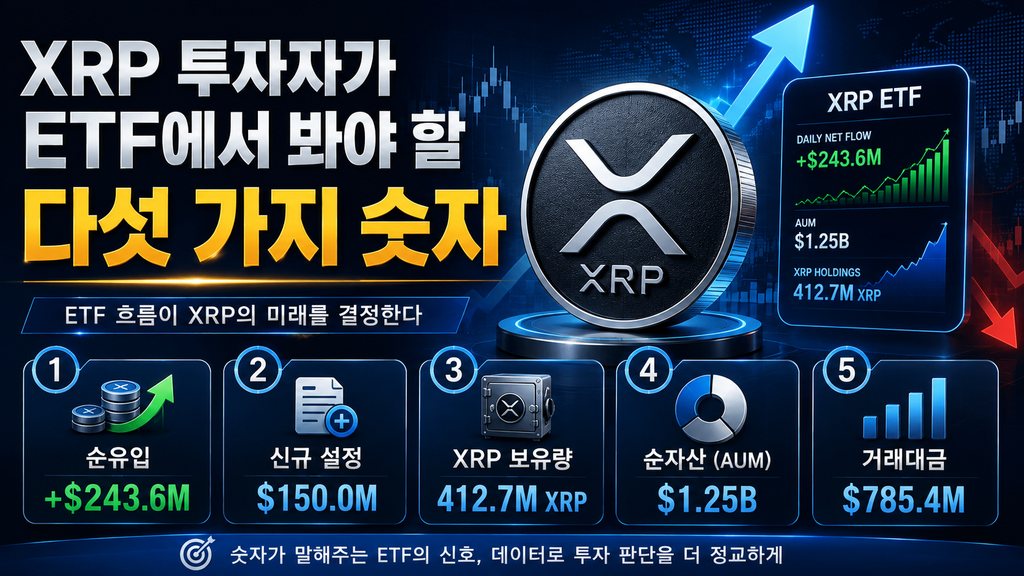
앞으로 XRP ETF 관련 뉴스를 볼 때는 다음 다섯 가지를 구분하는 것이 좋다.
① 일일·주간 순자금 유입
새로운 돈이 실제 ETF로 들어오고 있는지를 보여준다.
② 신규 설정과 환매
펀드 지분이 실제로 늘고 있는지 줄고 있는지 확인할 수 있다.
③ ETF가 보유한 XRP 수량
XRP 현물수요와 가장 직접적인 지표다.
④ 순자산(AUM)
펀드 규모를 보여주지만 XRP 가격 변동의 영향을 함께 받는다는 점을 기억해야 한다.
⑤ ETF 거래대금
투자자의 관심과 유동성을 보여주지만 그 자체가 신규 XRP 매수를 의미하지는 않는다.
이 다섯 숫자를 구분하면 “ETF 거래량 폭증”이라는 뉴스와 “XRP 현물수요 증가”라는 뉴스를 분리해 볼 수 있다.
Next Insight 분석 | ETF가 XRP에 준 가장 큰 가치는 ‘수요의 문’을 하나 더 만들었다는 것
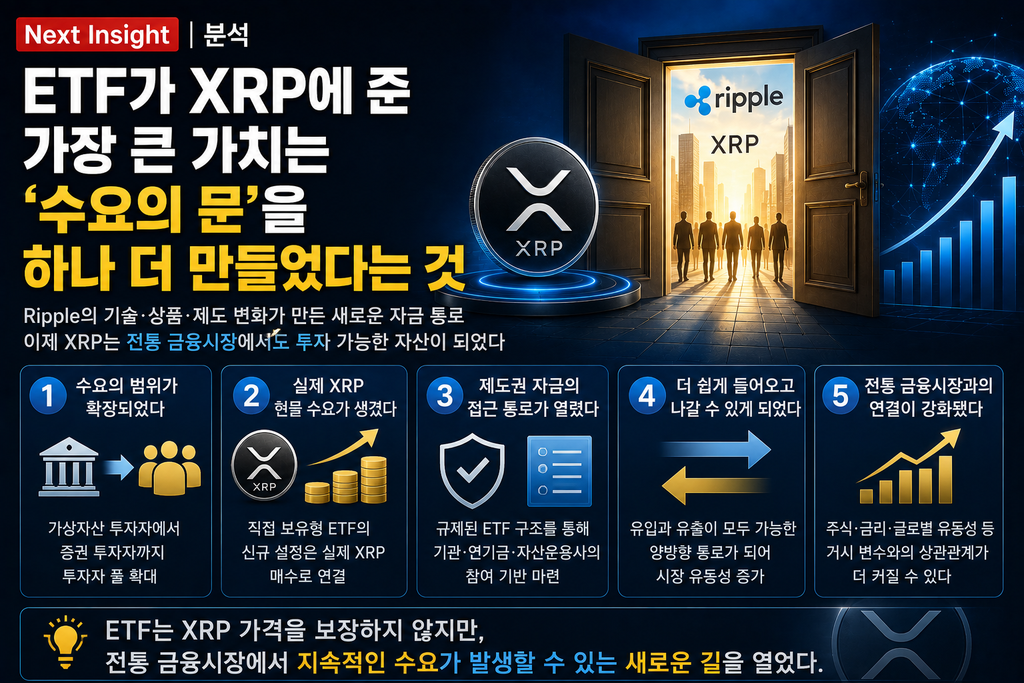
XRP ETF를 둘러싼 시장의 관심은 주로 가격에 집중된다.
ETF 자금이 들어오면 XRP가 얼마나 오를 것인가.
하지만 더 중요한 변화는 따로 있다.
ETF가 등장하기 전 XRP 투자수요는 주로 가상자산 거래소 안에 존재했다.
이제는 증권계좌와 ETF 시장이라는 또 하나의 수요 통로가 생겼다.
그리고 직접 XRP를 보유하는 ETF에서는 실제 신규 설정이 발생할 경우 그 자금이 XRP 현물 확보로 연결된다.
이것은 분명 XRP 공급·수요 구조에 새로운 변수다.
그러나 ETF라는 단어 자체가 가격상승을 보장하지는 않는다.
Grayscale 사례에서 보듯 환매가 발생하면 XRP 보유량이 크게 줄 수도 있다. 반대로 Bitwise처럼 XRP 가격이 크게 떨어지는 동안에도 지속적인 신규 설정으로 XRP 보유량이 늘어날 수도 있다.
따라서 ETF 시장에서 진짜 봐야 할 것은 제목이 아니다.
실제로 얼마가 들어왔는가.
ETF가 XRP를 얼마나 새로 보유했는가.
그리고 그 자금이 얼마나 오래 남아 있는가.
이 세 질문이 중요하다.
XRP ETF는 SEC 소송이 끝난 뒤 XRP가 제도권 금융시장으로 진입했다는 상징적인 변화다.
하지만 이제 시장은 ‘ETF가 있느냐’가 아니라 ETF를 통해 지속적인 신규수요가 발생하느냐를 평가하게 될 것이다.
그리고 여기까지 확인하면 XRP 시리즈의 마지막 질문에 도달한다.
Ripple의 국제송금은 성장하고 있다.
RLUSD라는 새로운 결제자산도 등장했다.
SEC 소송은 끝났다.
미국에는 XRP ETF까지 만들어졌다.
그렇다면 이제 XRP의 향후 전망을 판단할 때 어떤 숫자를 가장 먼저 봐야 할까.
가격예측 사이트가 내놓는 ‘3달러·5달러·10달러’ 전망보다 훨씬 중요한 지표들이 있다.
다음 5편에서는 ETF 순자금 유입, 실제 결제에서의 XRP 사용, XRPL 네트워크 활동, 공급량 변화, 비트코인·금리와 글로벌 유동성까지 XRP 투자자가 반드시 확인해야 할 5가지 지표를 종합해 시리즈를 마무리한다.
취재·작성: 김귤연 기자 | Next Insight News
nextinsight.news@gmail.com
참고자료
- Nasdaq, Canary XRP ETF(XRPC) 상장 및 상품구조 자료, 2025.11.13.
- Canary Capital, XRPC 운용자산·상품정보, 2026.8.25.
- Bitwise Asset Management, Bitwise XRP ETF 출시자료, 2025.11.19.
- 미국 SEC, Bitwise XRP ETF 2026년 2분기 Form 10-Q
- Franklin Templeton, Franklin XRP ETF(XRPZ) 공식 자료
- 미국 SEC, Canary XRP ETF 2026년 2분기 Form 10-Q
- 미국 SEC, Grayscale XRP Trust ETF 2026년 2분기 Form 10-Q
- REX-Osprey, XRPR 운용 현황·보유자산, 2026.8.25.
- SoSoValue 집계 인용 XRP ETF 자금흐름 자료, 2026.8.24~25.
#XRP #리플 #XRPETF #리플ETF #BitwiseXRP #CanaryXRP #FranklinXRP #GrayscaleXRP #가상자산ETF #XRP전망
Next Insight 분석을 정리해 보내드립니다.