서울 임대차 10건 중 7건 월세…노도강 월 300만원 계약도 1건→12건
은행채 5년물 4.578%·기준금리 3.00%…전세·대출 모두 높아진 비용
20대 국정 긍정평가 18.6%는 확인…그러나 ‘주거비 때문에 이탈’ 인과관계는 아직 미확인
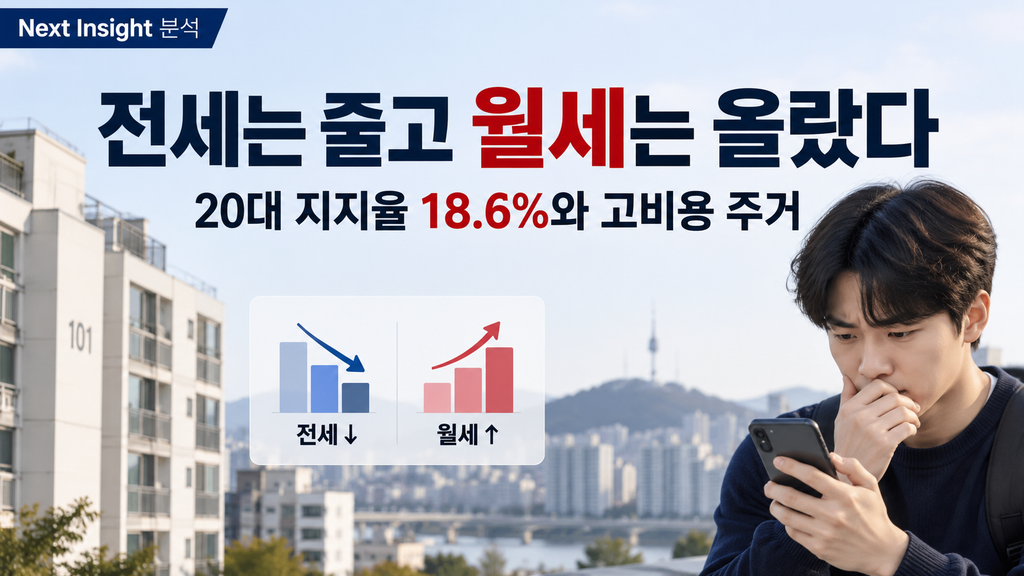
전세는 줄고 월세는 늘었다. 대출을 받으려 해도 금리는 높아졌다. 자산 축적이 상대적으로 적은 청년층에게 주거비가 이전보다 무거워졌다는 징후는 곳곳에서 확인된다.
같은 시기 이재명 대통령의 18~29세 국정수행 긍정평가는 리얼미터 조사에서 18.6%까지 내려갔다.
두 숫자는 나란히 움직였다. 그렇다면 청년층 지지율 급락의 원인은 주거비였을까.
여기부터는 숫자가 말하는 것과 아직 말하지 않는 것을 나눠볼 필요가 있다.
20대 18.6%…확인된 것은 큰 폭의 이탈
리얼미터가 에너지경제신문 의뢰로 9월 7~11일 전국 만 18세 이상 2,515명을 조사한 결과 이 대통령의 국정수행 긍정평가는 33.8%였다. 18~29세에서는 전주보다 10.2%포인트 떨어진 **18.6%**로 전 연령층 가운데 하락 폭이 가장 컸다. 20대 남성은 19.6%, 여성은 17.6%였다. 조사는 무선 자동응답 방식으로 진행됐으며 표본오차는 95% 신뢰수준에서 ±2.0%포인트, 응답률은 4.5%였다.
그러나 조사 결과에는 중요한 한계가 있다.
응답자에게 “주거비 때문에 대통령 지지를 철회했는가”를 묻지 않았다. 리얼미터도 지지율 하락 배경으로 개각 인선 논란, 호르무즈 파병 검토, 부동산 정책 불확실성 등을 함께 언급했다. 따라서 18.6%라는 숫자를 월세나 대출금리 하나로 설명할 직접적인 조사 근거는 없다.
서울 임대차 69.7%가 월세…바뀐 주거의 형태
반면 청년층이 마주한 주거비 환경의 변화는 보다 구체적이다.
국토교통부 통계를 보면 올해 1~7월 전국 임대차 거래 가운데 월세 비중은 68.3%, 서울은 69.7%였다. 서울에서 체결된 임대차 계약 10건 가운데 약 7건이 월세였다는 의미다.
이른바 ‘전세의 월세화’는 올해 갑자기 등장한 현상도 아니다. 주거실태조사 마이크로데이터를 보면 서울 아파트 임차가구 중 월세 비중은 2017년 30.3%에서 2024년 38.1%로 높아졌고, 같은 기간 전세 가구는 감소했다.
최근에는 상대적으로 주거비가 낮다고 평가돼온 서울 노원·도봉·강북에서도 고액 월세가 늘고 있다.
올해 1월부터 9월 13일까지 세 지역에서 체결된 월 300만원 이상 아파트 월세 계약은 12건이었다. 지난해 같은 기간에는 1건이었다. 월 200만원 이상 계약도 노원 42건에서 68건, 도봉 6건에서 19건, 강북 15건에서 69건으로 증가했다.
다만 12건이라는 숫자를 근거로 ‘강북에서도 월세 300만원이 일반화됐다’고 표현하는 것은 과하다. 확인되는 것은 고액 월세 거래의 증가다.
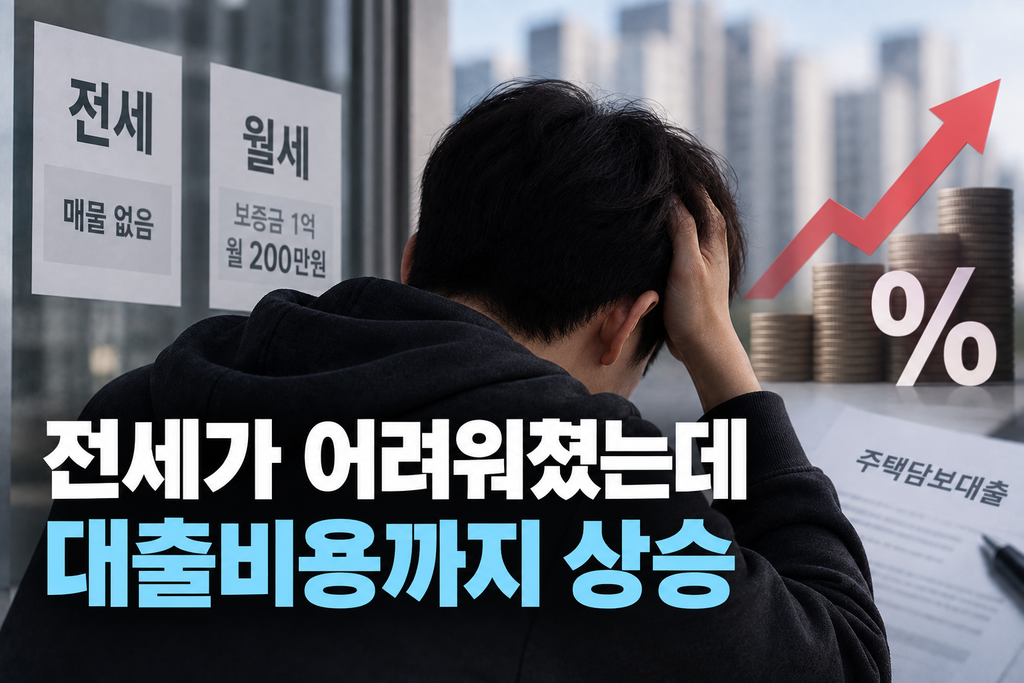
전세가 어려워졌는데 대출비용까지 상승
주거비 압박의 다른 축은 금리다.
한국은행은 7월 기준금리를 2.50%에서 2.75%로 올린 데 이어 8월 27일 다시 3.00%로 0.25%포인트 인상했다. 한국은행은 물가 상승 압력과 금융안정 위험 등을 인상 배경으로 제시했다.
시장금리도 뒤따랐다. 고정·혼합형 주택담보대출 금리의 주요 기준이 되는 5년물 은행채 금리는 9월 11일 **4.578%**까지 올라 2023년 11월 이후 약 2년10개월 만의 최고 수준을 기록했다. 변동형 주택담보대출의 기준 가운데 하나인 신규 취급액 기준 코픽스도 7월 3.18%까지 상승했다.
전세 보증금을 마련하기도 어렵고 대출을 받아 주택을 구입하는 비용도 높아진 상황에서 월세 의존도가 커질 수 있는 조건은 분명해진 셈이다.
금리 상승도 하나의 정책으로 설명하기 어려운 이유
여기서 다시 한 번 인과관계를 구분해야 한다.
최근 국고채와 은행채 금리가 오른 것은 사실이지만 이를 특정 재정정책 하나의 결과라고 단정하기 어렵다.
8월 21일 국고채 3년물은 하루 만에 4.3bp 오른 3.854%, 10년물은 5.3bp 상승한 4.376%를 기록했다. 당시 시장에서는 다음 금융통화위원회의 기준금리 인상 가능성과 국제유가·해외금리 움직임 등이 함께 영향을 준 요인으로 거론됐다.
실제로 이후 한국은행은 기준금리를 3.00%까지 올렸다.
국채금리 상승→은행 조달비용 상승→대출금리 상승이라는 금융시장 경로는 존재하지만, 각각의 움직임을 하나의 정부 정책만으로 연결하기에는 변수가 많다.
Next Insight 분석 | 연결고리는 있지만 아직 ‘직선’은 아니다

현재까지 확인된 사실을 한 줄로 놓으면 이렇다.
전세 비중은 낮아지고 월세 비중은 높아졌다. 서울 외곽에서도 고액 월세가 늘었다. 기준금리와 은행채 금리가 상승하면서 대출 비용도 커졌다. 같은 시기 리얼미터 조사에서 18~29세의 대통령 국정 긍정평가는 18.6%까지 낮아졌다.
여기까지는 숫자로 확인된다.
그러나 “청년의 주거비 상승 때문에 대통령 지지율이 18.6%까지 떨어졌다”는 문장은 아직 확인되지 않았다.
이를 입증하려면 20대 응답자에게 지지 변화의 원인을 직접 묻고, 주거·대출·생활비 부담이 다른 정치·경제 현안보다 얼마나 큰 영향을 미쳤는지 확인할 자료가 필요하다.
그렇다고 두 현상을 완전히 별개로 볼 이유도 없다. 월세와 대출이 동시에 비싸지는 고비용 주거환경은 소득과 자산이 적은 청년층에 상대적으로 큰 부담이 될 수 있다. 다만 그 부담이 정치적 평가로 얼마나 이동했는지는 아직 측정되지 않았다.
확인된 것은 주거비의 상승과 20대 지지율의 하락이다.
아직 확인되지 않은 것은 그 둘 사이의 인과관계다.
작성·취재 | Next Insight News 김귤연 기자
이메일 | nextinsight.news@gmail.com
카카오톡 | Next Insight News 비즈니스 채널
홈페이지 | nextinsightnews.com
참고자료
국토교통부 주택통계·실거래가 공개시스템, 한국은행 통화정책방향 및 금융시장 자료, 리얼미터 2026년 9월 2주 대통령 국정수행 평가, 국가통계포털 주거실태조사 관련 자료.
#청년주거 #월세 #전세 #20대지지율 #이재명 #주택담보대출 #은행채 #기준금리 #부동산 #NextInsightNews
Next Insight 분석을 정리해 보내드립니다.